Tutup buku dalam suatu perusahaan merupakan proses penting yang harus dilakukan, di mana pencatatan keuangan perusahaan di susun kembali pada akhir periode biasanya setiap akhir bulan atau akhir tahun.
Bagi perusahaan yang sering kali mengalami masalah seperti kesalahan pencatatan, laporan keuangan yang tidak lengkap, atau sulit mengontrol arus kas, dapat diatasi secara efektif dengan menyusun laporan tutup buku perusahaan. Hal ini berlaku baik perusahaan menggunakan sistem pencatatan transaksi berbasis akrual atau kas.
Selain itu, hambatan yang sering terjadi terkait pengelolaan keuangan juga dapat diatasi dengan baik jika penyusunan laporan tutup akhir bulan maupun akhir tahun dilakukan dengan efektif. Di sini akan dibahas secara lengkap mengenai pengertian, jenis, serta prosedur laporan tutup dalam perusahaan.
Key Takeaways
Tutup buku perusahaan adalah proses akhir dalam siklus akuntansi untuk meringkas dan menutup akun pendapatan dan beban di akhir periode akuntansi (biasanya bulanan atau tahunan).
Prosedur ini melibatkan pemisahan dan penutupan akun, penyusunan laporan laba rugi, perhitungan pajak penghasilan, penyusunan neraca saldo, serta pembuatan laporan keuangan akhir.
Strategi yang dapat diterapkan meliputi penggunaan software akuntansi, penjadwalan pencatatan rutin, penetapan tenggat waktu, dan review proses secara berkala.
Software ScaleOcean mengotomatisasi proses tutup buku dengan integrasi modul, rekonsiliasi bank otomatis, serta fitur analisis untuk pemantauan kesehatan finansial.
Tutup buku adalah langkah dalam akuntansi yang dilakukan di akhir periode (bulanan, kuartalan, atau tahunan) untuk menyusun laporan keuangan dengan mentransfer saldo akun pendapatan dan beban ke akun laba-rugi. Tujuannya adalah untuk mendapatkan gambaran jelas kinerja perusahaan.
Proses pencatatan contoh laporan tutup akhir bulan dan tahunan dilakukan dengan tahapan strategi dan efektif, yang dapat memberikan gambaran akurat mengenai kondisi keuangan perusahaan pada akhir periode akuntansi. Selain itu, hal ini juga penting untuk mengidentifikasi tren keuangan, mengevaluasi kinerja, dan membuat perencanaan keuangan yang lebih optimal berdasarkan data valid.
Adanya pencatatan buku besar penutup ini dapat membuat perusahaan lebih transparan terhadap pengendalian biaya, serta menjaga kepatuhan perusahaan terhadap regulasi yang ada di industri terkait. Selain itu, hal ini juga memainkan sebuah peran yang kritis dalam proses audit.
Sebuah buku akuntansi yang sudah ditutup akan sangat membantu auditor dalam melaksanakan kewajibannya, terutama dalam periode akhir tahun atau peak season audit di mana banyak jumlah perusahaan mulai menyusun laporan keuangannya. Tanpa adanya tutup buku, auditor internal maupun eksternal akan kesulitan menyusun laporan dikarenakan tiadanya data akuntansi yang konkrit.
Pencatatan contoh laporan tutup buku penting dilakukan dengan rutin, agar kelangsungan profitabilitas bisnis tetap terkendali. Proses ini juga penting untuk menyelesaikan siklus keuangan dan menjadi dasar untuk pengambilan keputusan bisnis jangka panjang. Ini peran pentingnya:
1. Memantau Keuangan Perusahaan
Proses menutup buku memungkinkan perusahaan memeriksa semua transaksi dan saldo akun secara menyeluruh. Hal ini memastikan kondisi keuangan tercatat dengan benar, memudahkan pemantauan piutang, dan utang, serta memberikan gambaran nyata tentang kesehatan finansial perusahaan.
2. Membantu dalam Pengambilan Keputusan
Laporan keuangan yang telah melalui proses penutupan pembukuan akan membuat perusahaan memiliki akses data yang dapat diandalkan untuk membuat keputusan strategis. Seperti alokasi anggaran, investasi, dan perencanaan ekspansi yang membutuhkan informasi yang akurat. Proses tutup buku juga dapat memberikan data yang mendalam untuk setiap aspek keuangan perusahaan.
3. Memenuhi Kewajiban Perpajakan
Proses ini membantu perusahaan menyiapkan semua bentuk balance sheet yang akurat untuk perpajakan. Dengan data yang valid dan lengkap, perusahaan dapat memenuhi kewajiban pajak tepat waktu, menghindari denda, dan memastikan kepatuhan terhadap peraturan fiskal yang berlaku.
4. Membentuk Rencana Keuangan
Laporan keuangan hasil tutup menjadi dasar untuk merancang rencana keuangan perusahaan. Data historis membantu menentukan anggaran, proyeksi arus kas, dan strategi investasi, sehingga perencanaan keuangan lebih realistis dan sesuai dengan kebutuhan operasional serta target pertumbuhan bisnis.
5. Mengidentifikasi dan Meminimalkan Penyimpangan Anggaran
Dengan adanya laporan tutup buku perusahaan, Anda akan mudah dalam membandingkan anggaran yang direncanakan dengan hasil aktual di periode akhir akuntansi. Hal tersebut akan membantu mengidentifikasi perbedaan yang terjadi, dan membantu perusahaan dalam melakukan koreksi sebelum menjadi hambatan serta melakukan penyesuaian alokasi anggaran dengan kebutuhan bisnis yang berubah.
6. Evaluasi Kinerja Bisnis
Tutup buku juga berfungsi sebagai sarana evaluasi strategi yang telah dijalankan selama periode tertentu. Perusahaan dapat mengidentifikasi area yang berhasil serta bagian yang memerlukan perbaikan. Evaluasi ini menjadi dasar untuk merumuskan kebijakan baru, memperbaiki kelemahan, dan meningkatkan kinerja perusahaan secara menyeluruh.
Prosedur Laporan Tutup Buku Perusahaan
Proses penyusunan laporan penutupan buku perusahaan merupakan langkah penting yang harus dilakukan dengan akurat dengan memastikan transaksi tercatat dengan tepat, sehingga efisiensi manajemen keuangan bisnis dapat terkendali dengan maksimal. Ini beberapa tahapan dan prosedur tutup buku perusahaan:
1. Penyusunan Laporan Keuangan Awal
Langkah pertama adalah menyiapkan laporan akhir periode seperti laba rugi, neraca, dan arus kas. Dokumen ini memberi gambaran menyeluruh tentang kondisi keuangan, membantu perhitungan pajak, serta memudahkan evaluasi kinerja sebelum akun nominal ditutup dan saldo dipindahkan.
Pastikan semua transaksi, termasuk penjualan, pembelian, dan biaya operasional, telah masuk ke buku besar. Pemeriksaan awal ini penting untuk mendeteksi ketidaksesuaian data dan mengurangi risiko koreksi besar pada tahap selanjutnya, sehingga laporan akhir lebih akurat dan dapat diaudit.
2. Pemisahan Akun Nominal dan Riil
Nominal account meliputi pendapatan, beban, dan dividen, sedangkan akun riil mencakup aset, liabilitas, dan ekuitas. Pemisahan ini memastikan penutupan hanya dilakukan pada akun nominal agar saldo riil tetap berlanjut ke periode berikutnya dan mencerminkan posisi keuangan berkesinambungan.
Proses pemisahan yang rapi memudahkan analisis kinerja dan audit internal. Dengan identifikasi yang jelas, manajemen dapat menilai pengaruh setiap akun terhadap laba rugi dan memantau perubahan posisi keuangan tanpa mengganggu saldo permanen yang akan dibawa ke tahun berikutnya.
3. Penutupan dan Pemindahan Saldo
Seluruh saldo pendapatan dan beban dipindahkan ke akun Ikhtisar Laba/Rugi. Setelah itu, laba atau rugi bersih dialihkan ke akun Laba Ditahan sebagai ringkasan kinerja periode berjalan. Tahap ini memastikan akun nominal kembali nol untuk memulai siklus akuntansi baru.
Jika perusahaan membagikan dividen, akun dividen juga ditutup dan dipindahkan ke buku besar. Penutupan ini menegaskan bahwa seluruh pendapatan dan beban telah diakui, sehingga saldo awal periode berikutnya hanya mencakup akun riil yang siap untuk dilaporkan dan dianalisis.
4. Penghitungan dan Penutupan Pajak Penghasilan Badan
Hitung pajak penghasilan badan berdasarkan laba kena pajak yang tercatat. Beban pajak yang telah dihitung kemudian dimasukkan ke buku besar sebelum proses penutupan dilakukan, sehingga kewajiban pajak terdata akurat sesuai ketentuan fiskal.
Selanjutnya, tutup buku pajak penghasilan badan dan pindahkan catatan tersebut ke laporan laba rugi. Langkah ini memastikan seluruh kewajiban pajak telah diakui, memudahkan pelaporan ke otoritas, serta menghindari denda akibat keterlambatan atau kesalahan administrasi.
5. Penyusunan Neraca Saldo dan Koreksi
Setelah penutupan, susun neraca saldo (trial balance) untuk memverifikasi keseimbangan total debit dan kredit. Neraca saldo menjadi indikator bahwa proses penutupan berjalan dengan benar dan seluruh transaksi telah tercatat sesuai prinsip akuntansi yang berlaku.
Apabila ditemukan ketidaksesuaian, lakukan koreksi dan penyesuaian segera agar kesalahan tidak terbawa ke laporan akhir. Koreksi yang cepat membantu mempertahankan keakuratan data keuangan dan menjaga kredibilitas laporan bagi manajemen, auditor, dan pemangku kepentingan.
6. Penyusunan Neraca dan Laporan Keuangan Akhir
Tahap terakhir adalah menyiapkan neraca dan laporan keuangan final yang hanya berisi akun riil seperti aset, liabilitas, dan ekuitas. Dokumen ini mencerminkan posisi keuangan sebenarnya setelah seluruh penutupan dan koreksi diselesaikan.
Laporan akhir ini menjadi dasar penting bagi evaluasi kinerja, penyusunan anggaran, dan perencanaan strategis perusahaan. Data historis yang lengkap memudahkan manajemen merumuskan kebijakan investasi, ekspansi, dan proyeksi keuangan di periode mendatang.
Tips untuk Melakukan Tutup Buku
Proses tutup laporan harus dilakukan dengan langkah dan prosedur tepat, agar hasil yang didapat bisa diandalkan. Perlu juga tips efektif yang harus dilakukan perusahaan untuk mempercepat proses dan memastikan secara optimal akurasi laporan keuangan bisnis. Berikut ini beberapa tipsnya:
1. Meninjau Piutang dan Utang
Langkah pertama adalah memastikan bahwa semua posisi piutang (uang yang harus diterima dari pelanggan) dan utang (kewajiban kepada pemasok) tercatat dengan benar. Ini mencakup konfirmasi piutang, yang memeriksa apakah semua pelanggan sudah menerima tagihan yang sesuai, serta konfirmasi utang untuk memastikan bahwa seluruh faktur pemasok telah dicatat dan tidak ada kewajiban yang terlewat.
2. Membuat Jurnal Penyesuaian
Jurnal penyesuaian (adjusting entries) sangat penting untuk mencatat transaksi yang telah terjadi namun belum melibatkan penerimaan atau pengeluaran kas. Ini termasuk pencatatan beban akrual (misalnya gaji atau sewa yang terutang namun belum dibayar), pendapatan akrual (sudah diperoleh namun belum ditagih), penyusutan atau amortisasi aset, serta penyesuaian persediaan berdasarkan hasil stock opname yang dilakukan.
Selain itu, penyesuaian persediaan menjadi semakin penting bagi perusahaan yang menggunakan sistem inventory periodik, karena pencatatan stok tidak diperbarui secara real-time. Oleh sebab itu, perusahaan perlu melakukan stock opname di akhir periode untuk memastikan jumlah dan nilai persediaan yang dilaporkan benar-benar mencerminkan kondisi aktual.
3. Rekonsiliasi Rekening
Lakukan pencocokan antara catatan kas dan bank internal perusahaan denganlaporan yang dikeluarkan oleh bank. Proses rekonsiliasi bank ini bertujuan untuk mengidentifikasi transaksi yang masih outstanding, seperti cek yang belum dicairkan, dan mengoreksi apabila ada selisih pencatatan yang perlu disesuaikan.
4. Memeriksa Transaksi Aset Tetap
Periksa apakah setiap pembelian aset baru telah dimasukkan ke dalam daftar aset tetap. Selain itu, penting untuk menghitung dan mencatat penyusutan yang berlaku, agar nilai aset tersebut tercatat dengan akurat di laporan keuangan akhir periode.
5. Meninjau Laporan Keuangan dan Anggaran
Tahap ini bertujuan untuk mengevaluasi kinerja perusahaan dengan membandingkan laporan keuangan yang telah disusun dengan anggaran yang telah ditetapkan pada awal periode. Perbedaan signifikan antara keduanya perlu dianalisis dan digunakan sebagai bahan evaluasi untuk perencanaan di periode akuntansi berikutnya, yang dapat tercermin dalam laporan akuntansi harian dan laporan audit internal.
6. Menentukan Tanggal Penutupan
Tentukan tanggal batas akhir pencatatan transaksi atau cut off date secara jelas dan eksplisit. Semua transaksi yang terjadi setelah tanggal ini harus dimasukkan ke dalam periode akuntansi berikutnya untuk memastikan bahwa tidak ada data yang tercampur antara dua periode yang berbeda.
Perbedaan Tutup Buku Biasa dengan Tutup Buku Koreksi
Tutup buku merupakan proses penting untuk memastikan laporan keuangan akurat. Namun, ada perbedaan mendasar antara tutup buku biasa dan tutup buku koreksi yang perlu dipahami agar manajemen keuangan perusahaan tetap terjaga dengan baik. Berikut ini beberapa perbedaan tutup buku perusahaan dengan tutup buku koreksi:
1. Tutup Buku Biasa
Tutup buku biasa dilakukan setiap akhir periode akuntansi, umumnya pada akhir bulan atau akhir tahun. Proses ini menutup seluruh akun pendapatan dan beban, lalu memindahkan saldo akhir ke akun riil seperti aset, liabilitas, dan ekuitas. Langkah ini memastikan saldo awal periode berikutnya bersih dari akun nominal.
Proses ini juga menjadi dasar penyusunan laporan keuangan tahunan atau bulanan yang lengkap, seperti laporan laba rugi dan neraca. Dengan penutupan rutin, manajemen memperoleh data yang akurat untuk mengevaluasi kinerja dan merencanakan strategi bisnis selanjutnya.
2. Tutup Buku Koreksi
Tutup buku koreksi dilakukan setelah penutupan reguler apabila ditemukan kesalahan atau transaksi tambahan yang memengaruhi periode sebelumnya. Prosedur ini memungkinkan penyesuaian saldo agar laporan bulan berjalan dan bulan berikutnya mencerminkan kondisi keuangan yang sebenarnya.
Langkah koreksi dapat mencakup pemindahan saldo, penyesuaian jurnal, atau perbaikan perhitungan pajak. Tujuannya adalah menjaga integritas laporan keuangan, memastikan data historis tetap valid, dan memudahkan proses audit internal maupun eksternal.
ScaleOcean untuk Permudah Proses Tutup Buku Perusahaan
Proses tutup buku di berbagai industri dapat disederhanakan dengan ScaleOcean Software ERP, yang menawarkan solusi ERP dengan integrasi tinggi antar modul seperti penjualan, pembelian, dan inventaris.
Dengan fitur otomatisasi pencatatan transaksi keuangan, sistem ini memastikan akurasi, menghemat waktu, dan mengurangi kesalahan manual, sehingga memudahkan perusahaan untuk menyelesaikan proses tutup buku secara efisien dan tepat waktu.
ScaleOcean Software Akuntansi dirancang khusus untuk mengoptimalkan pengelolaan keuangan perusahaan dengan mengintegrasikan data keuangan secara otomatis dari berbagai modul.
Berikut fitur ScaleOcean Software yang memudahkan proses tutup buku perusahaan:
Integrasi Akuntansi: Memastikan pencatatan transaksi akurat dengan mengintegrasikan modul keuangan, penjualan, dan pembelian.
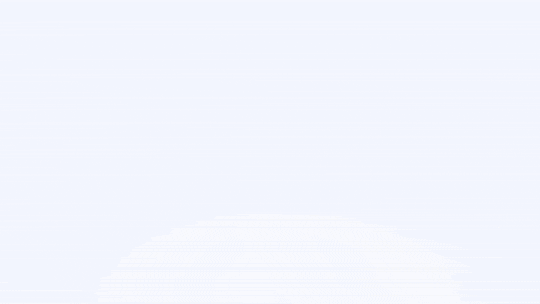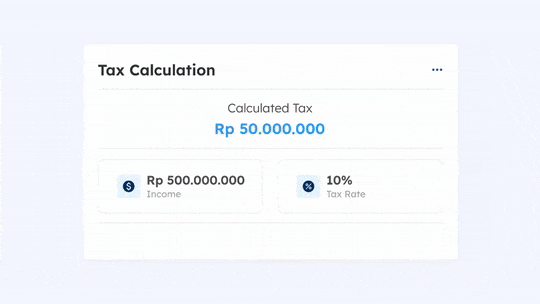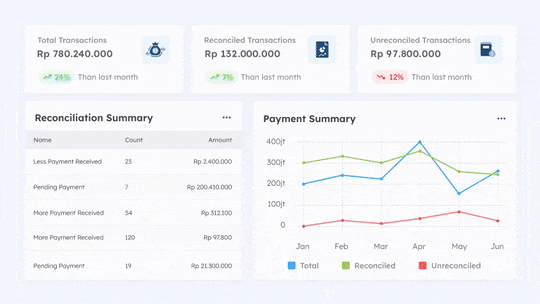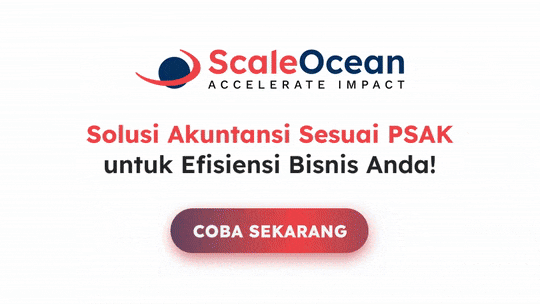
Rekonsiliasi Bank Otomatis: Menyelaraskan transaksi keuangan dengan data bank secara otomatis untuk mempercepat proses rekonsiliasi.
Laporan Keuangan: Menyediakan laporan laba rugi, neraca, dan arus kas yang dapat disesuaikan untuk evaluasi keuangan.
Manajemen Anggaran: Memantau pengeluaran aktual dibandingkan dengan anggaran untuk menghindari overspending.
Pembayaran & Penerimaan Otomatis: Mengotomatisasi pembayaran dan penerimaan untuk memastikan kelancaran aliran kas.
Perbandingan Laporan Keuangan dan Anggaran: Memudahkan deteksi penyimpangan antara anggaran dan laporan keuangan.
Pengelolaan Aset: Memantau depresiasi aset dan memastikan pembukuan yang tepat.
ScaleOcean software akuntansi mengurangi potensi kesalahan manual, mempercepat proses tutup buku, dan membantu perusahaan dalam memantau kinerja keuangan dengan lebih efisien. Anda bisa melihat bagaimana sistem mengoptimalkan setiap proses keuangan melalui demo gratis dengan tim kami. Hubungi ScaleOcean untuk informasi selengkapnya!
Kesimpulan
Proses tutup buku adalah aspek penting dalam perusahaan yang harus dilakukan dengan maksimal, agar bisa memastikan akurasi dan keandalanlaporan keuangan yang dapat dianalisis tanpa memunculkan kendala. Dengan proses pencatatan buku besar penutup yang dilakukan sesuai dengan prosedur, dapat memberikan gambaran jelas mengenai kinerja keuangan perusahaan serta mendukung pengambilan keputusan yang tepat.
Agar proses ini lebih efisien, Anda bisa menggunakan software akuntansi ScaleOcean yang menjadi solusi terbaik untuk menghasilkan contoh laporan tutup buku akhir bulan yang tepat. Dengan fitur otomatisasi seperti pencatatan transaksi dan rekonsiliasi real–time, software akuntansi membantu mengurangi kesalahan manual dan mempercepat proses tutup buku.
FAQ:
1. Apa itu tutup buku?
Tutup buku (book closing) adalah proses akuntansi yang dilakukan pada akhir periode pelaporan (biasanya bulanan, kuartalan, atau tahunan) untuk menyusun laporan keuangan. Proses ini melibatkan penyesuaian semua akun, memindahkan saldo dari akun pendapatan dan beban ke akun laba-rugi, dan menutup akun temporer. Tujuannya adalah untuk mengunci data keuangan pada periode tersebut, menyiapkan akun untuk periode berikutnya, dan menghasilkan laporan yang akurat.
2. Mengapa tutup buku penting bagi bisnis?
Tutup buku sangat penting karena:
1. Pengukuran Kinerja: Ini adalah satu-satunya cara untuk mengetahui secara akurat profitabilitas dan posisi keuangan perusahaan pada akhir periode.
2. Dasar Laporan Keuangan: Proses ini menghasilkan laporan laba rugi, neraca, dan laporan arus kas yang digunakan oleh manajemen, investor, dan pihak luar.
3. Akurasi Data: Proses penyesuaian memastikan bahwa semua pendapatan dan beban sudah diakui dengan benar.
4. Kepatuhan Regulasi: Banyak peraturan pemerintah dan standar akuntansi yang mengharuskan perusahaan untuk menutup buku pada interval waktu tertentu.
3. Bagaimana tahapan umum dalam rekonsiliasi PPN?
Proses tutup buku biasanya mengikuti beberapa tahapan kunci:
1. Verifikasi & Rekonsiliasi: Memastikan semua transaksi telah dicatat dan akun-akun (seperti kas bank dan piutang) telah direkonsiliasi.
2. Penyesuaian Jurnal: Membuat jurnal penyesuaian untuk mengakui pendapatan yang belum tercatat atau beban yang belum dibayar.
3. Penyusunan Neraca Lajur: Membuat neraca lajur sebagai lembar kerja untuk membantu proses penyesuaian dan penutupan akun.
4. Jurnal Penutup (Closing Entries): Membuat jurnal untuk memindahkan saldo dari akun nominal (pendapatan, beban, dan prive) ke akun modal, sehingga saldo akun-akun nominal menjadi nol di awal periode berikutnya.
5. Penyusunan Laporan Keuangan: Menyusun laporan laba rugi, laporan perubahan modal, dan neraca berdasarkan saldo akun yang telah disesuaikan.




 Key Takeaways