


Menjelang akhir bulan, tim pembelian sering harus menelusuri faktur, mencocokkan nota, dan merapikan data transaksi dari berbagai sumber. Jika pencatatannya tidak rapi, laporan pembelian barang bisa terlambat disusun dan membuat informasi biaya maupun arus kas menjadi kurang akurat.
Karena itu, perusahaan membutuhkan contoh laporan pembelian barang yang jelas dan terstruktur agar setiap transaksi lebih mudah ditelusuri. Laporan yang baik juga membantu memantau total pembelian, selisih harga, pajak, serta pengeluaran sehingga keputusan pengadaan dapat dibuat berdasarkan data yang lebih akurat.
Di artikel ini pembaca dapat menggunakan informasi mengenai pengertian, komponen, dan contoh laporan pembelian barang yang tepat. Dengan demikian, ScaleOcean juga membantu perusahaan mengotomatisasi pencatatan pengadaan, mengintegrasikan data real-time, dan menjaga akurasi laporan.
 Key Takeaways

Laporan pembelian adalah sebuah dokumen yang memuat catatan semua transaksi yang telah dilakukan dalam membeli barang atau bahan baku dari pemasok. Beberapa informasi yang dicatat termasuk rincian dari kedua pihak yang terlibat dalam transaksi, tanggal transaksi, jenis dan jumlah barang atau jasa, harga per unit dan total jumlah yang telah dibayar.
Laporan ini berperan sebagai alat kontrol yang memudahkan pelacakan finansial, agar setiap pengeluaran telah disetujui dan sesuai anggaran. Data yang ditemukan di dalamnya juga membantu departemen akuntansi menentukan biaya barang yang terjual dan untuk mengkonfirmasi hutang kepada pemasok untuk pengambilan keputusan strategis perusahaan.
Laporan pembelian membantu sebuah perusahaan untuk melihat proses transaksi pembelian dari sudut pandang keuangan, operasional dan kepatuhan. Setelah mempelajari proses transaksi pembelian dan contoh laporan transaksi pembelian maka langkah selanjutnya adalah memahami keuntungan dari menjaga catatan seperti itu dalam operasi sehari-hari perusahaan.
Purchasing report membantu melacak semua pengeluaran terkait pengadaan barang secara akurat. Data ini penting untuk mengelola anggaran, memastikan pembayaran tagihan tepat waktu, dan menganalisis arus kas keluar.
Laporan ini menjadi dasar validasi biaya operasional perusahaan. Dalam praktik modern, laporan pembelian kini dapat dikelola lebih efisien melalui sistem ERP yang terintegrasi.
Dengan otomatisasi ini, setiap transaksi pembelian, retur, dan pembayaran tercatat secara real-time tanpa perlu input manual. Penggunaan ERP purchasing juga memudahkan analisis data pengadaan, mempercepat proses rekonsiliasi, serta meningkatkan akurasi laporan biaya operasional perusahaan.
Laporan ini mencatat detail barang yang diterima, membantu memverifikasi kualitas dan kuantitas sesuai pesanan. Informasi ini sangat penting untuk manajemen inventaris, mengidentifikasi tren stok, dan mencegah kehabisan atau kelebihan persediaan barang di gudang.
Data pembelian historis dalam laporan menjadi dasar pengambilan keputusan strategis. Perusahaan dapat menganalisa pola pembelian, efektivitas biaya, dan memilih pemasok terbaik untuk negosiasi harga atau perencanaan pengadaan di masa depan demi efisiensi.
Laporan ini menyediakan data untuk mengevaluasi kinerja pemasok secara objektif. Metrik seperti ketepatan waktu pengiriman, kualitas barang yang diterima, dan kepatuhan terhadap harga kontrak dapat dipantau untuk menjaga hubungan vendor yang sehat dan produktif.
Setiap transaksi pembelian yang tercatat meningkatkan transparansi pengeluaran perusahaan. Laporan ini berfungsi sebagai bukti pendukung yang kuat saat proses audit internal maupun eksternal dengan menyajikan masing-masing nota pembelian yang berkaitan, sehingga memastikan akuntabilitas dan kepatuhan finansial.
 Baca juga: Request for Proposal (RFP): Definisi, Manfaat dan Contohnya
Komponen utama laporan pembelian barang meliputi tanggal transaksi, nomor faktur/PO sebagai referensi pelacakan, nama pemasok, nama serta deskripsi barang termasuk SKU bila ada, kuantitas, harga satuan, total harga dari Qty x harga, serta status pembayaran ( lunas, kredit/utang, atau uang muka).
Berikut adalah komponen dalam contoh laporan pembelian barang:
Identifikasi penyedia membantu Anda dalam mengetahui siapa saja penyedia yang terlibat dalam setiap transaksi. Hal ini membuat proses verifikasi menjadi mudah dan membantu kita dalam mencocokkan pembelian dengan transaksi yang dilakukan dengan setiap pemasok.
Komponen berikut mencatat tanggal saat transaksi pembelian telah dibuat atau dimasukkan ke dalam sistem akuntansi. Pentingnya tanggal tidak bisa diabaikan karena data historis pembelian sangat penting untuk menganalisis tren sesuai dengan setiap periode.
Bagian ini menjelaskan tentang barang atau jasa apa saja yang diperjualbelikan, beserta juga kuantitasnya. Biasanya dalam bentuk tabel, penjelasan tersebut memberikan wawasan mengenai rincian transaksi yang akan dicatat dalam faktur pengadaan.
Dokumen ini berfungsi untuk memastikan setiap detail pesanan telah sesuai dengan spesifikasi barang atau jasa yang dipesan. Selain itu, faktur pengadaan juga memverifikasi bahwa nilai transaksi yang tercantum telah disetujui oleh kedua belah pihak, yaitu pembeli dan pemasok.
Harga satuan mencantumkan biaya per unit untuk baran atau jasa yang dibeli sebelum PPN atau diskon. Informasi ini sangat penting untuk analisis biaya per barang, harga banding antar pemasok dan menentukan biaya total pembelian barang.
Harga total dihitung dengan mengalikan jumlah barang dengan biaya satuan barang ditambah PPN dan diskon dari nilai total transaksi pembelian. Daftar di bawah ini menunjukkan bagaimana biaya akhir dari transaksi pembelian bisa didapatkan:
Dalam menghitung biaya total pembelian, perusahaan juga harus menghitung biaya pembelian bersih untuk memberikan gambaran yang akurat dari biaya total akuisisi. Biaya ini dihitung dengan mengurangi pengembalian dan diskon dari biaya kasar pembelian.

Setiap perusahaan dapat menggunakan aporan pembelian yang sesuai dengan kebutuhan dan periode pelaporan. Laporan pembelian bisa dibuat setiap hari, minggu atau bulanan dan laporan pembelian dapat dihasilkan berdasarkan pesanan pembelian, barang serta menghitung retur pembelian. Berikut penjelasa ndari masing-masing jenis purchase report tersebut:
Laporan ini memberikan ringkasan aktivitas pengadaan yang terjadi dalam satu hari kerja penuh. Fungsinya adalah untuk memantau pengeluaran mendesak, memverifikasi penerimaan barang harian, dan memastikan konsistensi antara data fisik gudang dengan sistem pengadaan berbasis akuntansi.
Dalam periode mingguan, laporan pembelian digunakan untuk merangkum seluruh aktivitas pengadaan selama tujuh hari terakhir. Data yang tersaji membantu perusahaan mengevaluasi pola pengeluaran, melihat perubahan kebutuhan barang, dan memastikan proses pengadaan tetap berjalan sesuai rencana kerja.
Sebagai rangkuman komprehensif, purchasing report bulanan merekapitulasi seluruh pengadaan sepanjang satu bulan fiskal. Data ini krusial untuk analisis kinerja jangka menengah, menjadi acuan perencanaan anggaran berikutnya, serta merupakan basis dalam penyusunan laporan keuangan utama perusahaan.
Dokumen ini secara spesifik berfokus pada status dan detail setiap purchase order (PO) yang telah diterbitkan kepada pemasok. Tujuannya adalah melacak perjalanan pesanan, dari tahap pembuatan hingga penerimaan barang, sehingga mempermudah manajemen supply chain.
Data ini mencatat jumlah barang serta total biaya pengadaan setiap barang secara terpisah. Laporan pembelian ini akan membantu bagian inventaris untuk melakukan pelacakan terhadap kebutuhan barang spesifik, menetapkan titik pemesanan ulang, dan mengoptimalkan strategi penyimpanan stok.
Pencatatan barang yang dikembalikan kepada pemasok akibat cacat atau ketidaksesuaian, yang dikenal sebagai purchase return, dicatat dalam laporan retur ini. Dokumen ini penting untuk penyesuaian inventaris, persiapan nota kredit serta penilaian kinerja kualitas produk dari pemasok.
 Proses pembuatan laporan pembelian yang efisien dan tepat tidak terjadi secara tiba-tiba, tetapi melibatkan beberapa langkah. Proses ini bertujuan agar semua kegiatan yang terlibat dalam proses pembelian mulai dari identifikasi kebutuhan hingga persetujuan formal, tercatat dengan baik dan siap untuk dianalisis:
Langkah pertama yang esensial adalah menentukan secara jelas barang atau jasa yang diperlukan perusahaan. Proses ini menganalisa stok yang ada, penetapan spesifikasi teknis barang yang dibutuhkan, serta penentuan kuantitas dan jangka waktu ideal pengadaan, dan kemudian disertakan dalam surat pengajuan pengadaan ke manajemen.
Sebelum melakukan pemesanan, perlu dilakukan penilaian mendalam terhadap pemasok potensial. Analisis ini mencakup perbandingan penawaran harga, pemeriksaan reputasi dan kredibilitas vendor, serta evaluasi kualitas produk dan ketepatan waktu pengiriman mereka untuk mendapatkan hasil terbaik.
Sebagai bagian dari proses evaluasi tersebut, pemasok biasanya mengirimkan surat penawaran barang yang berisi rincian produk, harga, jumlah minimal pemesanan, dan syarat pembayaran. Dokumen ini membantu perusahaan membandingkan berbagai opsi secara objektif sebelum menentukan pemasok yang paling sesuai dengan kebutuhan dan anggaran pengadaan.
Setelah vendor terpilih, dokumen purchase order dibuat dan disetujui. PO mencantumkan informasi lengkap barang yang dipesan, harga yang disepakati, syarat pembayaran, dan jadwal pengiriman yang menjadi dasar hukum serta acuan utama dalam pencatatan transaksi di masa depan.
Penyusunan akhir laporan pembelian adalah tahap krusial di mana semua data dari PO, faktur, dan tanda terima digabungkan. Data ini disajikan dalam format yang konsisten dan mudah dianalisis, mencakup ringkasan biaya, klasifikasi barang, dan perbandingan anggaran, yang kemudian dilaporkan kepada pihak manajemen.
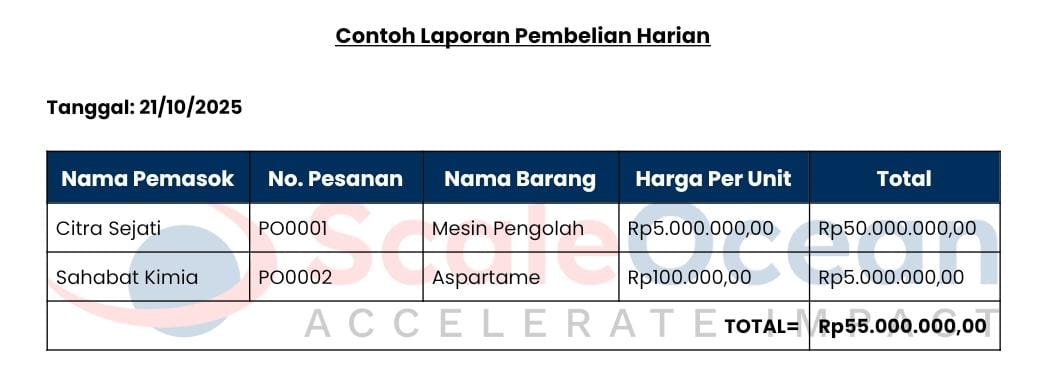
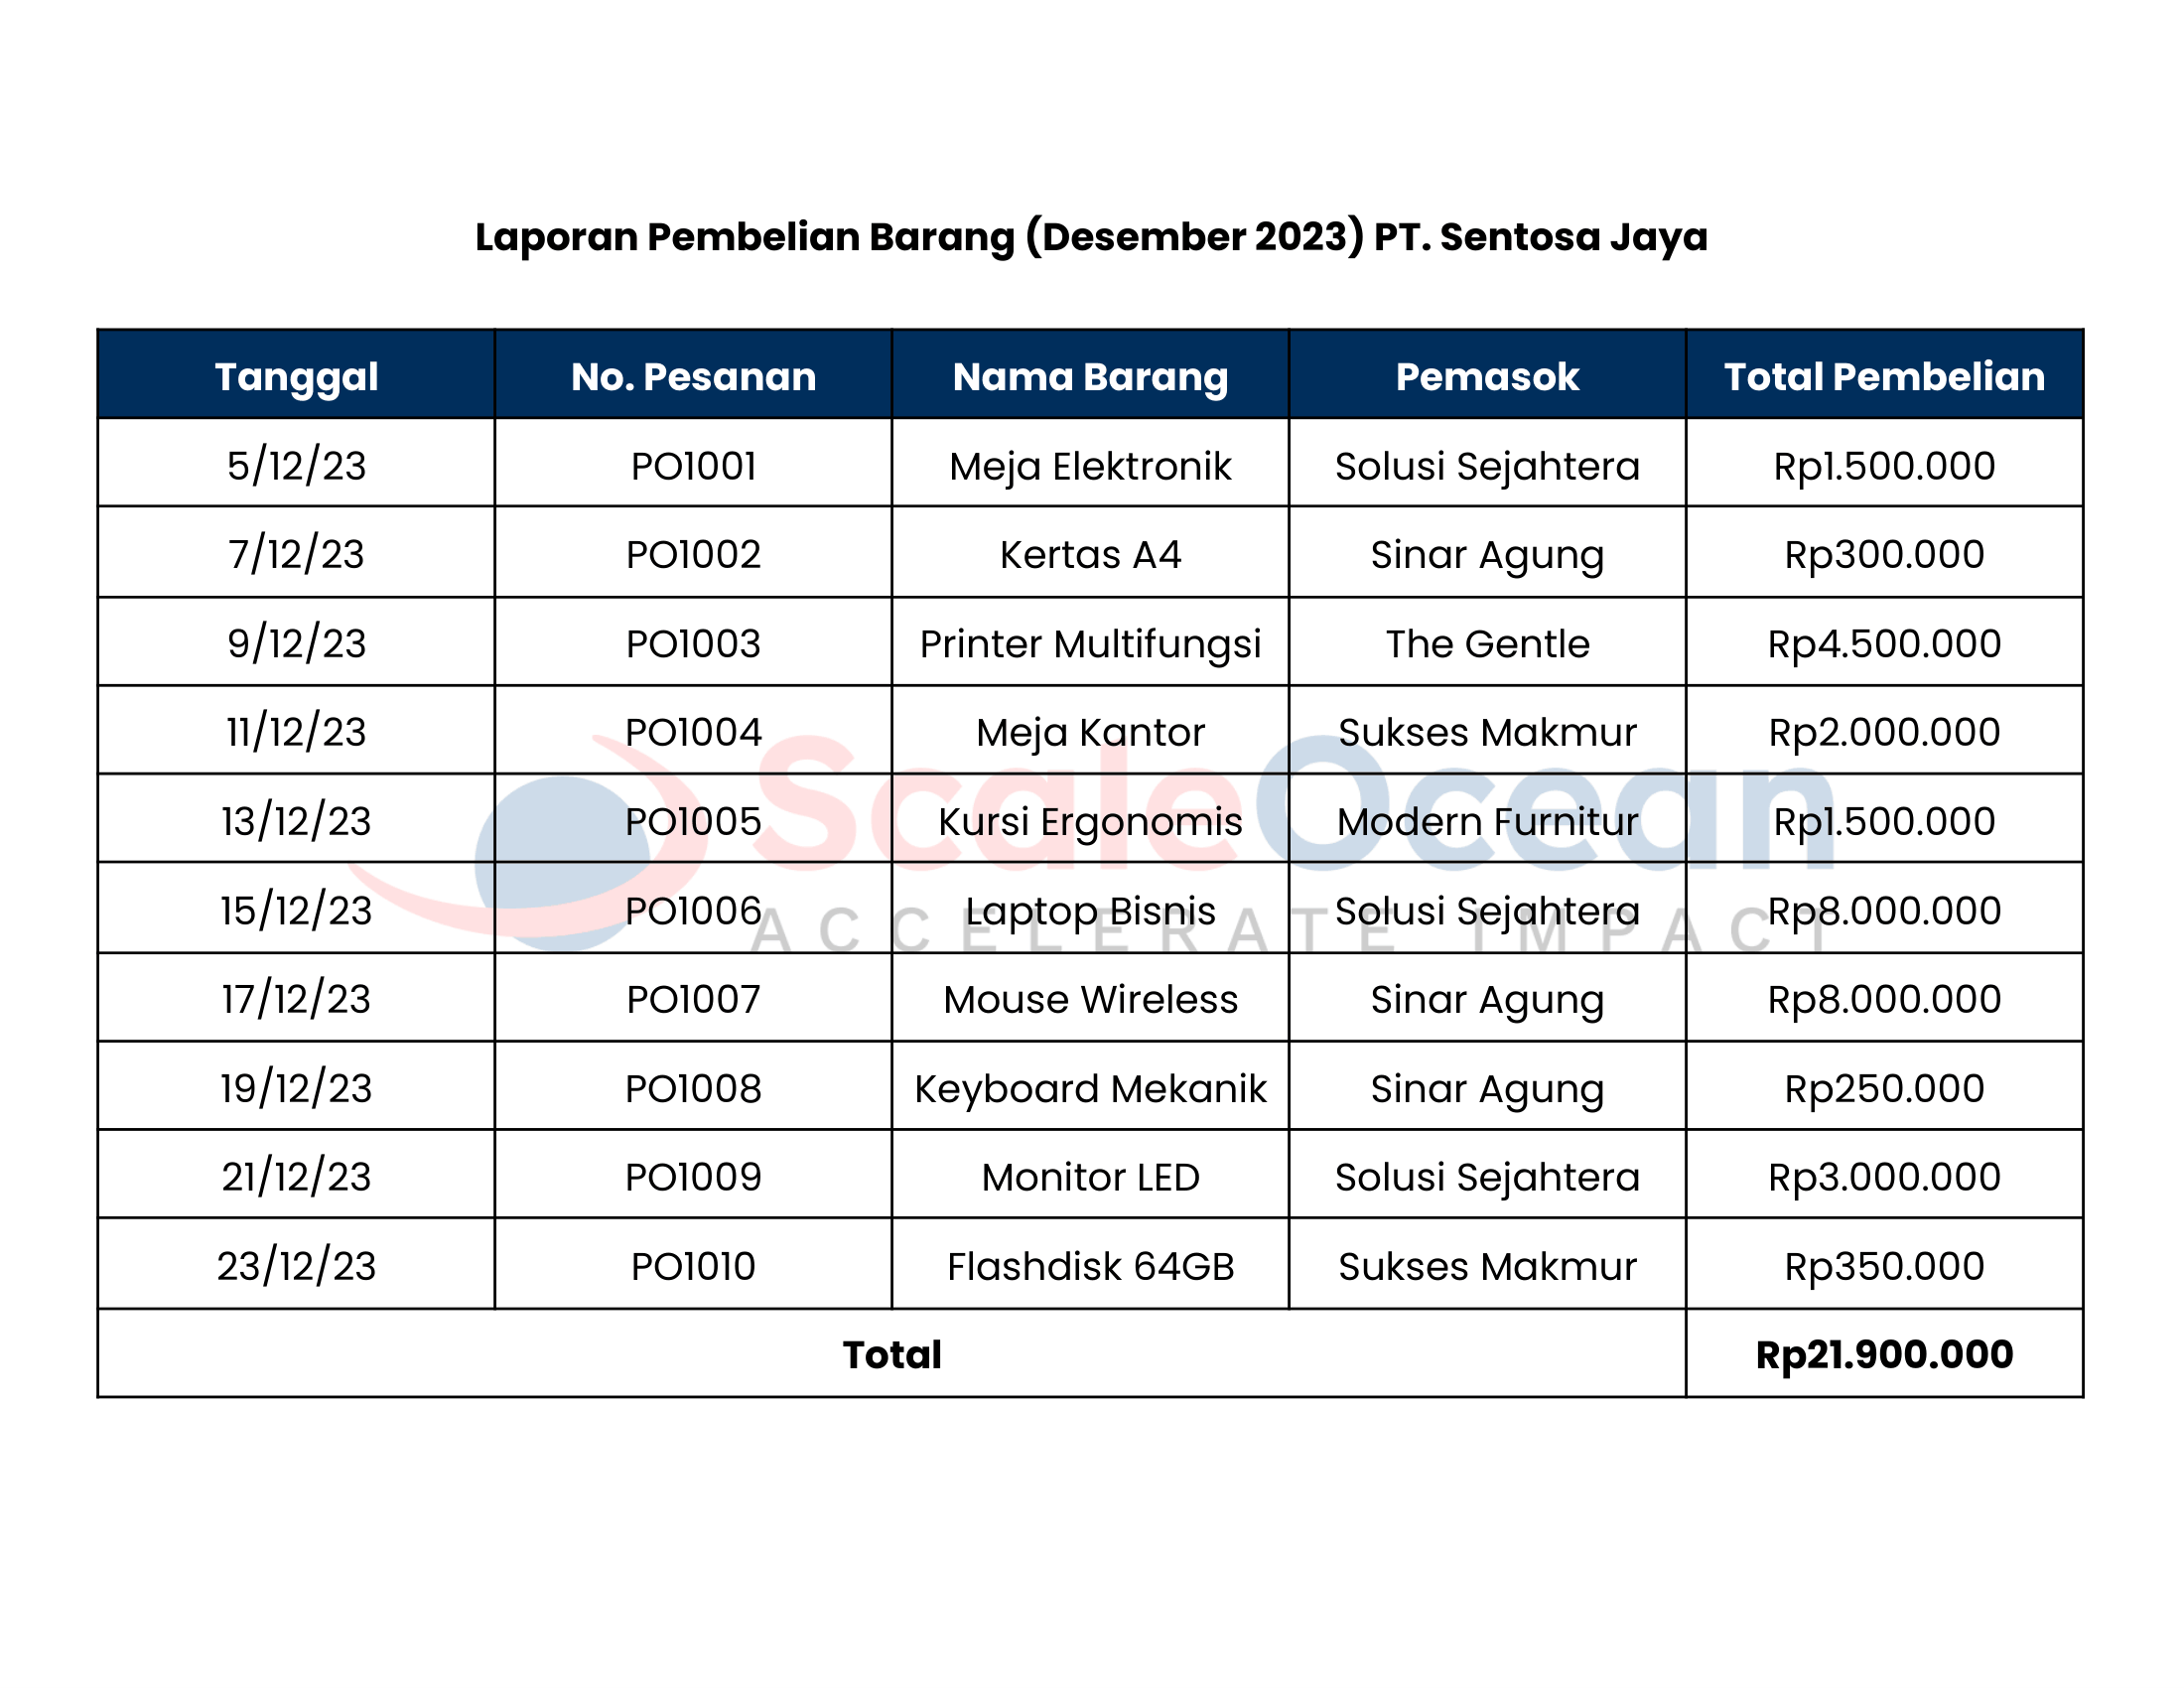
Setelah semua proses yang terlibat sudah diketahui dan dipahami, perusahaan perlu mendokumentasikan laporan pembelian barang yang merupakan bagian integral dari fungsi manajemen perusahaan. Simak dua contoh laporan pembelian barang dibawah ini:
Harian dan Bulanan
Contoh laporan pembelian barang yang diuraikan memuat detail barang/jasa, tanggal dan nomor pemesanan, nilai transaksi, serta supplier terkait. Laporan yang akurat membantu perusahaan membaca tren pengeluaran dari waktu ke waktu rutin, sehingga manajemen dapat menetapkan alokasi anggaran lebih tepat.
Selain mempermudah proses audit penggunaan format yang seragam untuk laporan pembelian juga membantu dalam membandingkan kinerja para pemasok. Proses ini bisa dipermudah dengan menggunakan Modul Purchasing ScaleOcean Atlas yang membantu meminimalkan pencatatan manual dan menstandarkan informasi pembelian.
Laporan pembelian barang merupakan dokumen yang mencatat seluruh transaksi pengadaan barang dari pemasok dalam periode tertentu. Laporan ini memiliki peran penting dalam memantau pengeluaran bisnis, mengelola persediaan, serta memastikan pencatatan utang usaha yang akurat.
Semakin banyak transaksi yang Anda lakukan semakin sulit bagi Anda untuk mengelola laporan pembelian secara manual. ScaleOcean bisa membantu Anda untuk mendokumentasikan pembelian, persetujuan pembelian dan informasi pemasok dalam satu platform yang terintegrasi dengan proses akuntansi. Untuk membahas kebutuhan pembelian Anda dengan tim ScaleOcean Anda bisa menjadwalkan konsultasi ke tim ahli kami.
Purchase report atau laporan pembelian adalah sebuah dokumen yang mencatat segala pengeluaran yang dilakukan oleh perusahaan pada periode tertentu. Hal ini berisi informasi mengenai identitas pemasok, tanggal transaksi, jumlah barang yang dibeli, harga per unit, dan total biaya.
Laporan ini biasanya berisi tanggal transaksi, nama pemasok, detail barang (jumlah, harga satuan), nomor PO terkait, total pembelian, dan status pembayaran. Kelengkapan data ini penting untuk rekonsiliasi dan analisis pengeluaran.
Laporan dapat dibuat manual di Excel atau otomatis menggunakan software purchasing. Prosesnya melibatkan pengumpulan data dari faktur atau PO, pengelompokan transaksi, dan perhitungan total pembelian per periode atau per pemasok.
Laporan ini krusial untuk kontrol anggaran, negosiasi harga yang lebih baik dengan pemasok berdasarkan volume pembelian, manajemen inventaris yang efisien, serta memastikan kepatuhan pajak dan audit internal / eksternal yang akurat.