Menjelang penyusunan laporan keuangan, divisi accounting harus mencocokkan saldo akun berbagai cabang dengan jurnal penyesuaian. Setiap cabang membukukan penjualan, pembelian, dan biaya dalam periode yang sama. Perbedaan cara pencatatan dan waktu pembaruan data dapat menambah pekerjaan.
Akibatnya, selisih antara neraca saldo dan jurnal penyesuaian dapat memperpanjang proses pemeriksaan. Divisi accounting harus menelusuri asal transaksi dan memeriksa kelompok akun satu per satu. Jika ada kesalahan yang terlewat, laporan laba rugi dan neraca bisa memuat angka keliru.
Untuk mengatasi kendala tersebut, worksheet akuntansi menata neraca saldo, penyesuaian, dan angka laporan keuangan dalam satu tabel. Artikel ini membahas pengertian, contoh, rumus Excel, kesalahan umum, dan pengelolaan antar cabang.
Key Takeaways
Worksheet akuntansi adalah tabel kerja yang merangkum saldo akun dalam satu periode untuk memeriksa angka sebelum menyusun laporan keuangan.
Format worksheet akuntansi terdiri dari 6, 8, 10, dan 12 kolom dengan cakupan perhitungan yang berbeda sesuai kebutuhan laporan keuangan.
Kesalahan worksheet akuntansimencakup salah penempatan akun, penyesuaian ganda, pengelompokan keliru, dan saldo seimbang tetapi tidak akurat.
Worksheet akuntansi merupakan tabel kerja yang menghimpun saldo berbagai akun dalam satu periode akuntansi. Melalui tabel ini, divisi accounting dapat meninjau angka sebelum menyusun laporan keuangan tanpa menjadikan worksheet sebagai catatan transaksi perusahaan.
Perusahaan dapat memakai worksheet untuk akun kas, piutang, persediaan, utang, pendapatan, hingga beban. Setiap akun mempunyai saldo debit atau kredit sesuai sifatnya. Susunan tersebut membuat angka setiap akun lebih mudah terbaca ketika divisi accounting meninjau hasil perhitungan.
Sebagai contoh, perusahaan perlu memperhitungkan beban penyusutan mesin pada akhir bulan. Divisi accounting dapat mencantumkan nilai penyesuaian tersebut dalam worksheet untuk mengetahui pengaruhnya terhadap beban dan nilai aset sebelum mencatat jurnal penyesuaian ke buku besar.
Berikut ini adalah penjelasan untuk kedua hal itu:
a. Posisi Worksheet dalam Proses Pelaporan
Sebagai bagian dari siklus akuntansi, divisi accounting menyiapkan worksheet setelah menyusun neraca saldo dan menghitung kebutuhan penyesuaian. Selanjutnya, divisi tersebut mengelompokkan akun ke kolom laba rugi dan neraca. Jurnal penyesuaian tetap harus masuk ke buku besar perusahaan.
b. Perbedaan Worksheet dan Kertas Kerja Audit
Worksheet akuntansi membantu divisi accounting menyiapkan angka laporan keuangan, sedangkan worksheet audit mendukung auditor dalam menguji kewajaran informasi keuangan. Kertas kerja akuntansi berfokus pada saldo akun, sementara kertas kerja audit mencatat prosedur, bukti, dan kesimpulan pemeriksaan.
2. Fungsi Worksheet Akuntansi bagi Perusahaan
Worksheet akuntansi memiliki beberapa fungsi selama penyusunan laporan keuangan. Tabel ini mempermudah penyusunan laporan, menunjukkan perubahan saldo akun, membantu menemukan kesalahan pengisian, dan mendukung pemeriksaan data keuangan. Berikut ini adalah empat fungsi utamanya:
a. Mempermudah Penyusunan Laporan Keuangan
Pertama, worksheet mengelompokkan saldo akun ke kolom laba rugi dan neraca setelah staf menghitung penyesuaian. Melalui susunan tersebut, staf dapat menjumlahkan pendapatan dan beban, lalu menyiapkan angka aset, kewajiban, dan ekuitas tanpa menyusun ulang daftar akun.
b. Menelusuri Perubahan Saldo Akun
Berikutnya, staf membandingkan neraca saldo awal dan angka setelah penyesuaian. Misalnya, beban penyusutan menambah beban dan mengurangi nilai buku aset. Catatan dalam worksheet memperjelas asal perubahan sebelum laporan keuangan selesai.
c. Membantu Mendeteksi Kesalahan Pengisian
Selain itu, worksheet memperlihatkan selisih debit dan kreditselama proses perhitungan. Ketika jumlahnya berbeda, staf dapat memeriksa angka penyesuaian, posisi akun, serta rumus penjumlahan untuk menemukan kesalahan sebelum menyusun laporan keuangan.
d. Mendukung Pemeriksaan Data Keuangan
Pemeriksaan data keuangan mencakup keandalan angka dan kemudahan akses sumbernya. Survei AFP tahun 2025 mencatat 61% responden menghadapi masalah keandalan data dan 60% kesulitan mengaksesnya. Untuk mengatasi masalah tersebut, worksheet dapat membantu dalam mencocokkan saldo dengan jurnal penyesuaian.
Saat perusahaan menangani banyak akun dan transaksi, divisi accounting perlu memastikan setiap saldo sesuai dengan catatan keuangan. Penggunaan software akuntansi terbaik di Indonesia dapat mempercepat rekonsiliasi, mengurangi kesalahan pencatatan, dan mempermudah pemeriksaan laporan keuangan.
Jumlah kolom worksheetmenyesuaikan kebutuhan perhitungandan laporan keuangan. Format 6, 8, 10, dan 12 kolom memiliki cakupan yang berbeda. Berikut ini adalah rinciannya:
a. Perbedaan Format 6, 8, 10, dan 12 Kolom
Format 6 kolom memuat tiga pasangan debit dan kredit untuk neraca saldo, penyesuaian, dan saldo setelah penyesuaian. Divisi accounting memakai susunan ini untuk menghitung saldo akhir setiap akun sebelum melanjutkan ke penyusunan laporan keuangan.
Ketika perusahaan perlu memisahkan angka laporan, format 8 kolom memuat pasangan debit dan kredit untuk neraca saldo, penyesuaian, laba rugi, dan neraca. Format ini tidak menyediakan kolom saldo setelah penyesuaian secara terpisah, sehingga staf perlu menghitungnya lebih dahulu.
Sementara itu, format 10 kolom memberi ruang untuk saldo setelah penyesuaian sehingga staf tidak perlu menghitung ulang angka saat membagi akun ke laporan. Format ini cocok ketika perusahaan memiliki banyak jurnal penyesuaian dan perlu memeriksa perubahan saldo sebelum menyusun laporan keuangan.
Jika perusahaan memerlukan tambahan, format 12 kolom menyediakan enam pasangan debit dan kredit. Salah satu variasinya menambah kolom harga pokok penjualan pada format 10 kolom. Susunannya tidak selalu sama, sehingga staf perlu memahami tujuan setiap kolom.
b. Struktur Worksheet Akuntansi 10 Kolom
Pada worksheet 10 kolom, setiap tahap menempati dua kolom, yakni debit dan kredit. Divisi accounting memulai dari neraca saldo, lalu memasukkan penyesuaian dan menghitung saldo setelah penyesuaian. Setelah itu, staf menempatkan akun nominal pada laba rugi dan akun riil pada neraca.
c. Informasi Pelengkap dalam Worksheet
Bagian atas worksheetmemuat nama perusahaan, judul tabel, dan periode akuntansi sebagai acuan laporan. Pada baris akun, divisi accounting mencantumkan kode dan nama akun sesuai daftar akun perusahaan. Urutan kode memudahkan staf memeriksa saldo kas, piutang, utang, hingga beban.
Untuk menelusuri saldo piutang dan utang, worksheet merujuk rincian tiap customer atau supplier. Di sini, fungsi buku besar pembantu menjadi sumber informasi transaksi per pihak. Divisi accounting lalu mencocokkan total rincian tersebut dengan saldo akun terkait dalam neraca saldo.
4. Cara Membuat Worksheet Akuntansi
Divisi accounting memulai worksheet dengan menyiapkan tabel dan mengisi neraca saldo. Setelah itu, staf mencatat penyesuaian, menghitung saldo baru, membagi akun ke kolom laporan, menempatkan laba atau rugi, lalu memeriksa saldo akhir. Berikut ini adalah langkahnya:
a. Siapkan Tabel Worksheet Akuntansi
Untuk memulai, staf membuat tabel berisi nama akun dan lima pasangan kolom debit kredit. Setelah itu, staf memberi judul neraca saldo, penyesuaian, saldo setelah penyesuaian, laba rugi, dan neraca keuangan lalu mencantumkan periode agar setiap nominal memiliki acuan yang sama.
b. Masukkan Data Neraca Saldo
Setelah tabel siap, staf mengambil daftar akun beserta saldo debit atau kredit dari buku besar akuntansi dan memasukkan setiap akun sesuai kode akun. Sebelum melanjutkan, staf menjumlahkan kedua sisi dan memastikan total debit serta kredit tetap balance.
c. Masukkan Angka Penyesuaian
Berikutnya, staf mencatat jurnal penyesuaian di pasangan kolom khusus sesuai akun yang terlibat. Contohnya, beban penyusutan masuk ke sisi debit dan akumulasi penyusutan ke sisi kredit. Mereka juga memeriksa kembali jumlah debit dan kredit penyesuaian sebelum menghitung saldo akun.
d. Hitung Saldo Setelah Penyesuaian
Setelah mencatat penyesuaian, staf menghitung saldo baru setiap akun dengan memperhitungkan posisi debit dan kreditnya. Jika penyesuaian menambah sisi normal akun, jumlahkan nilainya; jika mengurangi, kurangkan.
e. Petakan Akun ke Kolom Laporan
Pada tahap berikutnya, staf memindahkan saldo pendapatan dan beban ke kolom laba rugi, sementara aset, kewajiban, dan ekuitas masuk ke kolom neraca. Sifat setiap akun harus diperhatikan untuk memastikan angka berada pada sisi debit atau kredit yang tepat.
f. Tempatkan Selisih Laba atau Rugi
Setelah mengelompokkan akun, staf akan menghitung selisih pendapatan dan beban untuk memperoleh laba bersih. Perbedaan laba akuntansi dan laba ekonomi terletak pada biaya peluang; worksheet hanya memuat laba dari akun pembukuan.
g. Periksa Keseimbangan Worksheet
Sebagai pemeriksaan akhir, staf akan menjumlahkan sisi debit dan kredit untuk setiap kolom. Mereka memastikan penyesuaian dan saldo setelah penyesuaian balance, lalu mencocokkan total laba rugi serta neraca setelah memasukkan laba atau rugi bersih.
5. Contoh Worksheet Akuntansi 10 Kolom
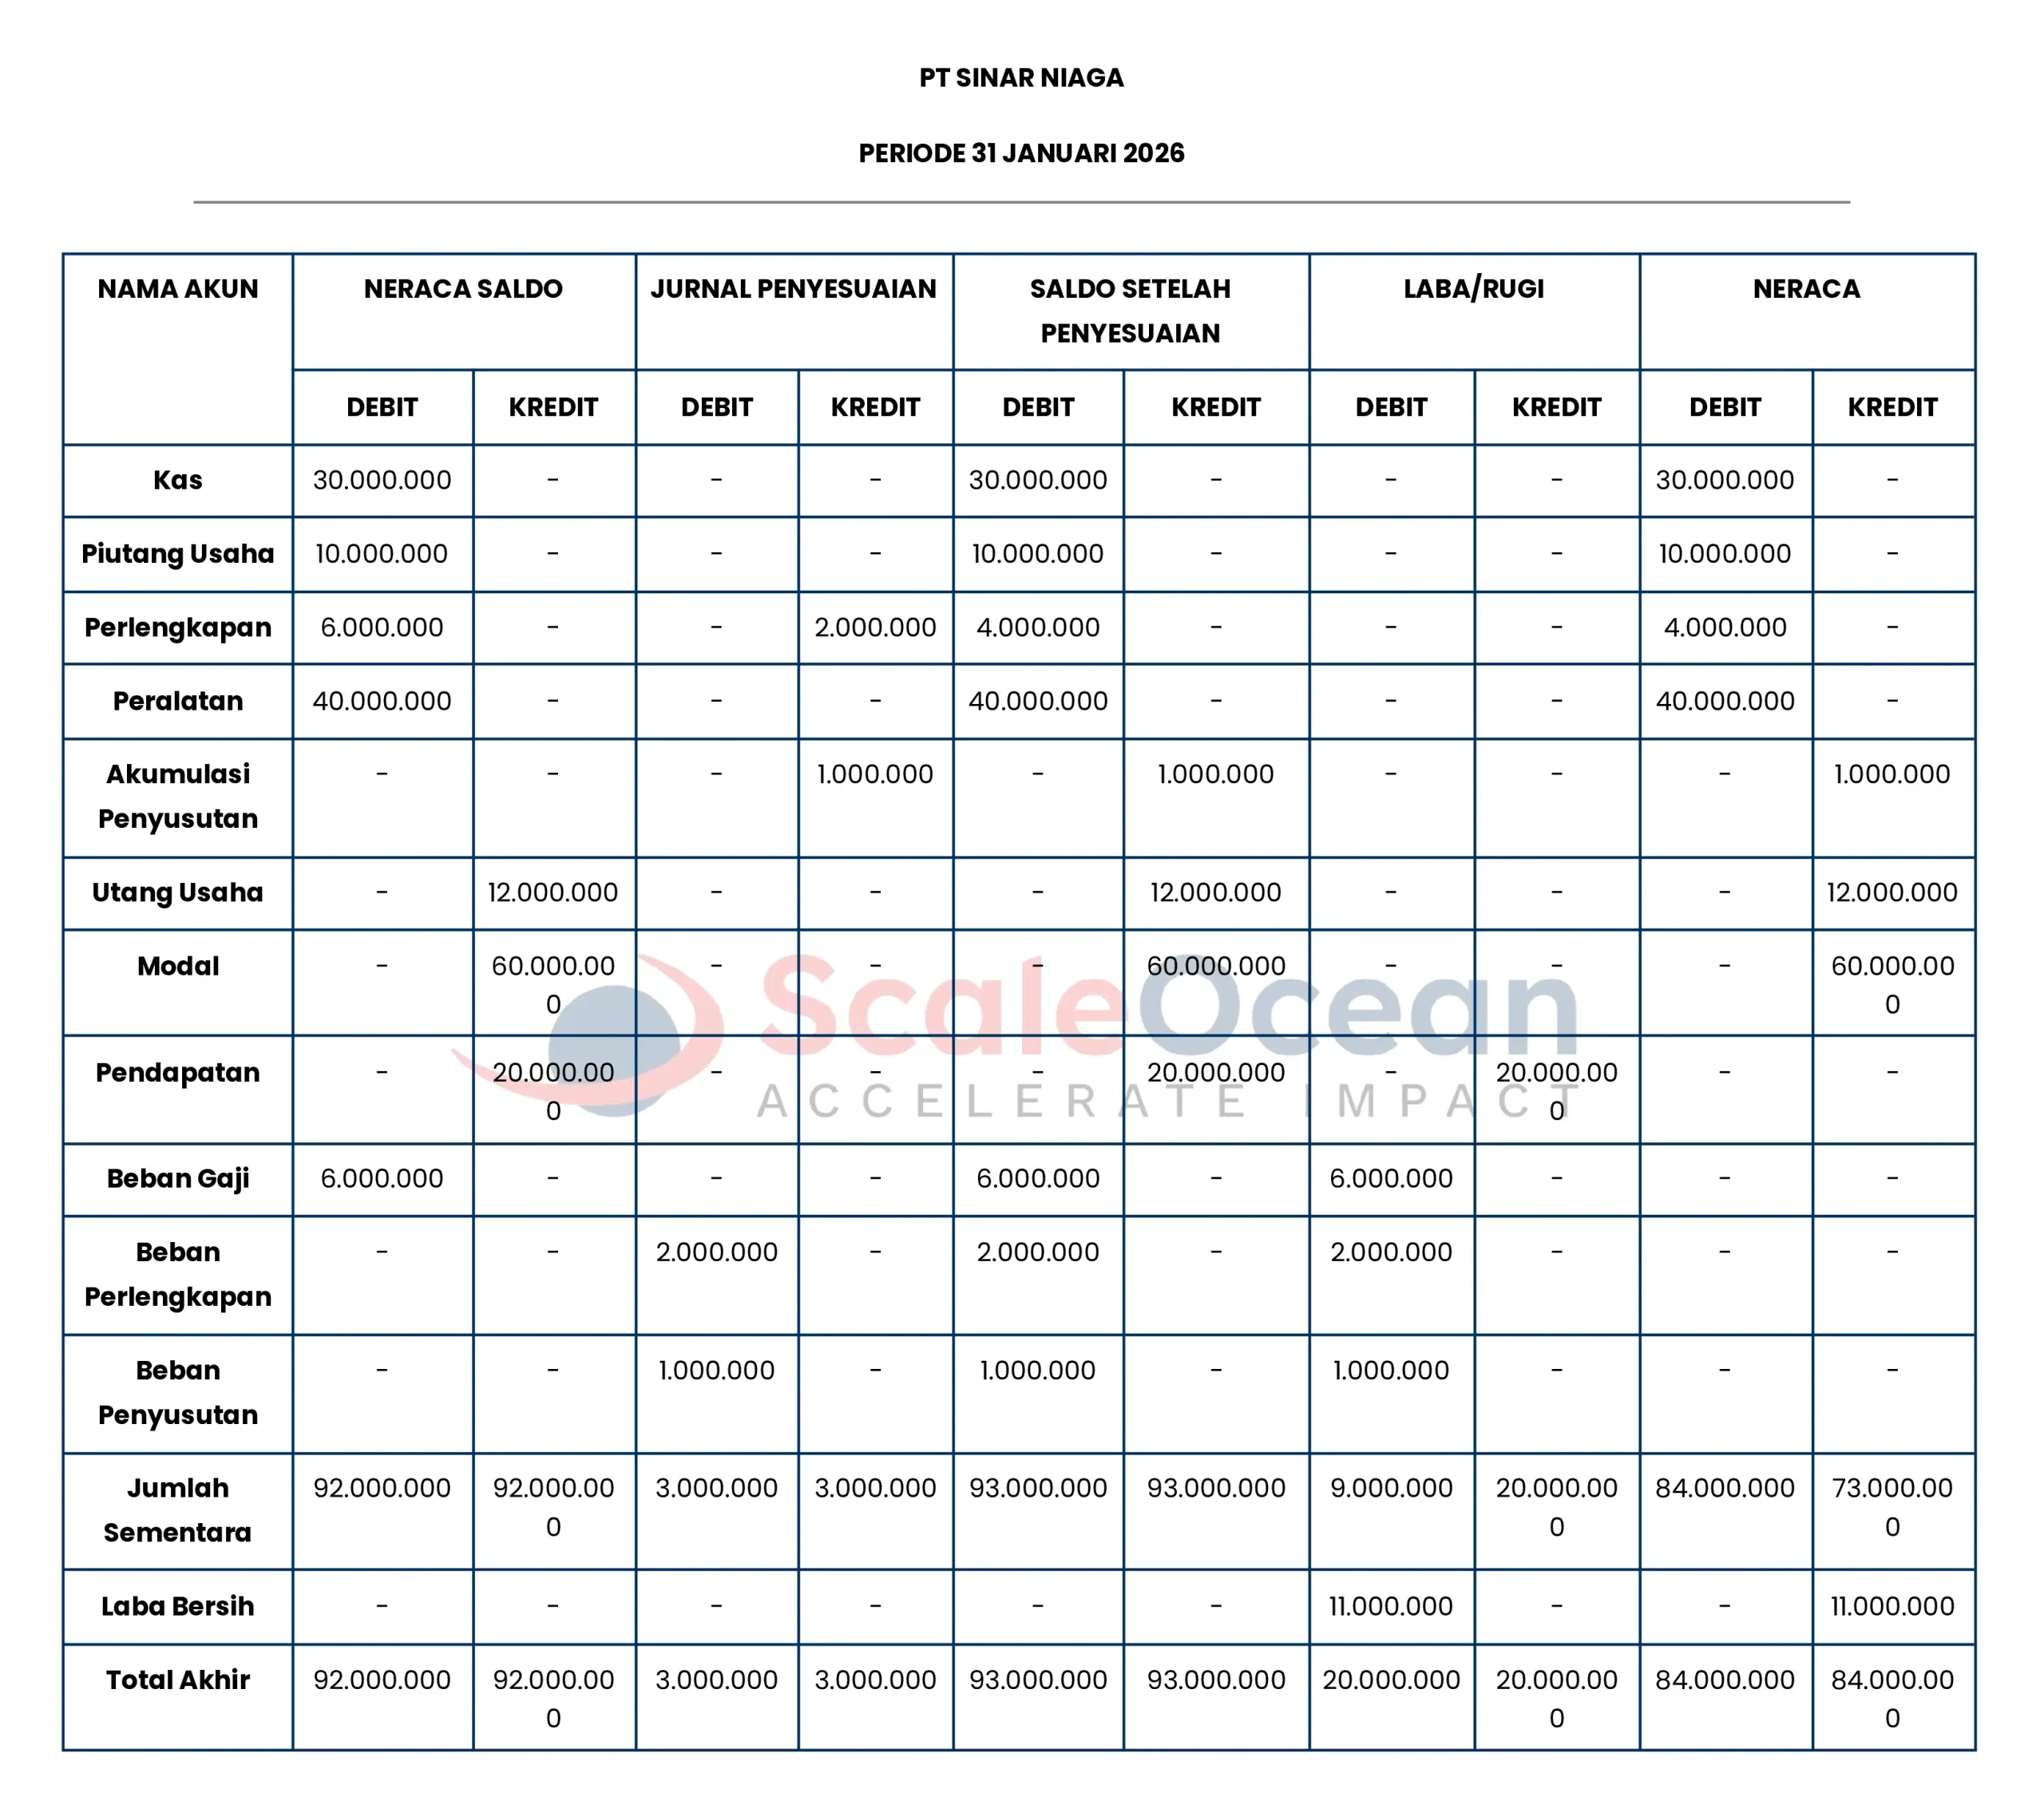
Sebagai contoh, PT Sinar Niaga menyusun kertas kerja akuntansi pada akhir bulan dengan saldo kas, piutang, perlengkapan, peralatan, utang, modal, pendapatan, dan beban gaji. Staf mencatat semua saldo awal ke dalam worksheet akuntansi 10 kolom sebelum menghitung penyesuaian.
Pada akhir periode, perusahaan mencatat pemakaian perlengkapan sebesar Rp2 juta dan penyusutan peralatan Rp1 juta. Kedua transaksi menambah beban, sedangkan nilai perlengkapan dan nilai buku peralatan berkurang. Staf lalu menghitung saldo setelah penyesuaian untuk tiap akun.
Setelah penyesuaian, pendapatan PT Sinar Niaga mencapai Rp20 juta, sedangkan total beban mencapai Rp9 juta. Perusahaan memperoleh laba bersih Rp11 juta. Staf menempatkan laba tersebut pada kolom laba rugi dan neraca.
Berikut ini adalah contoh worksheet akuntansi PT Sinar Naga:
6. Rumus Excel untuk Worksheet Akuntansi
Excel membantu perhitungan worksheet melalui rumus tiap kolom. Pengurangan menunjukkan saldo debit atau kredit, SUM menghitung total, IF menandai selisih, dan SUMIFS menjumlahkan transaksi berdasarkan kriteria akun dan cabang. Berikut ini adalah contoh rumusnya:
a. Menghitung Saldo Debit dan Kredit
Saldo debit dan kredit menunjukkan posisi akhir suatu akun setelah seluruh perubahan masuk ke perhitungan. Selisih positif dari debit kurang kredit berarti saldo debit, sedangkan selisih negatif berarti saldo kredit.
Contoh, CV Maju Bersama memiliki saldo perlengkapan Rp6 juta dan pemakaian perlengkapan Rp2 juta. Kolom B2 memuat 6000000 dan C2 memuat 2000000. Pengurangan kedua angka menghasilkan Rp4 juta pada sisi debit karena jumlah debit masih lebih besar daripada kredit.
Berikut ini adalah rumus Excel untuk menghitung saldo akun:
Rumus Saldo Akun: = B2-C2
Keterangan rumus:
B2: Saldo awal perlengkapan sebesar Rp6.000.000 pada sisi debit.
C2: Penyesuaian kredit perlengkapan sebesar Rp2.000.000.
Hasil: Saldo akhir perlengkapan sebesar Rp4.000.000 pada sisi debit.
b. Menjumlahkan dan Menandai Selisih
Penjumlahan kolom debit dan kredit harus terpisah untuk memeriksa keseimbangan kedua sisi. Fungsi SUM menghitung masing-masing total, lalu fungsi IF menampilkan balance atau tidak. Meski jumlahnya sama, pemeriksaan akun tetap perlu berlanjut untuk menemukan salah isi.
Pada worksheet CV Berkah Sentosa, rentang B2:B12 memuat debit Rp92 juta, sedangkan C2:C12 memuat kredit Rp92 juta. SUM menghasilkan angka tersebut pada sel B13 dan C13. Karena nilainya sama, fungsi IF pada D13 menampilkan Balance. Jika kedua angka tidak sama, Excel akan menampilkan Selisih.
Berikut ini adalah rumus Excel untuk mengetahui total debit:
Rumus Total Debit: =SUM(B2:B12)
Keterangan rumus:
B2:B12: Rentang nilai debit seluruh akun.
SUM: Fungsi Excel untuk menjumlahkan nilai dalam rentang sel.
Hasil: Total debit sebesar Rp92.000.000 pada sel B13.
Berikut ini adalah rumus Excel untuk mendapat total kredit:
Rumus Total Kredit: =SUM(C2:C12)
Keterangan rumus:
C2:C12: Rentang nilai kredit seluruh akun.
SUM: Fungsi Excel untuk menjumlahkan nilai pada sisi kredit.
Hasil: Total kredit sebesar Rp92.000.000 pada sel C13.
Berikut ini adalah rumus Excel untuk memeriksa nilai selisih:
Fungsi SUMIFS menghitung total nominal hanya untuk transaksi yang memenuhi lebih dari satu kriteria. Kode akun dan nama cabang dapat menjadi acuan agar hasil perhitungan tidak mencampur transaksi lain. Rumus ini berguna ketika satu daftar transaksi mencakup berbagai akun dan lokasi.
Contohnya, CV Cahaya Abadi memiliki dua transaksi akun 101 pada cabang Jakarta senilai Rp5 juta dan Rp3 juta. Kolom A menyimpan kode akun, B memuat nama cabang, dan C berisi nominal. SUMIFS menghitung kedua transaksi yang memenuhi syarat tersebut sehingga totalnya mencapai Rp8 juta.
Berikut ini adalah rumus Excel SUMIFS untuk menghitung total transaksi berdasarkan akun dan cabang:
Kesalahan worksheet akuntansi dapat muncul saat angka masuk ke baris atau sisi kolom yang keliru. Penyesuaian ganda, pengelompokan akun yang salah, serta total seimbang dengan isi yang keliru juga perlu perhatian. Berikut ini adalah kesalahan pengisian yang perlu perusahaan hindari:
a. Salah Baris atau Sisi Kolom
Ketika mengisi worksheet, salah memilih baris akun dapat mengubah rincian saldo meskipun jumlah keseluruhan tetap sama. Beban listrik, misalnya, justru masuk ke akun beban sewa. Untuk menghindarinya, cocokkan kode akun dan nama akun, lalu periksa sisi debit atau kredit pada neraca saldo.
b. Penyesuaian Terhitung Dua Kali
Penyesuaian ganda muncul saat saldo akun sudah mencakup jurnal akhir periode, tetapi divisi accounting kembali memasukkan nilai yang sama. Misalnya, pencatatan ulang beban penyusutan Rp1 juta membuat jumlahnya naik menjadi Rp2 juta. Untuk itu, pastikan saldo awal belum memuat penyesuaian.
c. Salah Pemetaan Akun dan Laba/Rugi
Kolom laba rugi menampung akun pendapatan dan beban, sedangkan kolom neraca memuat aset, kewajiban, serta ekuitas. Jika pendapatan justru masuk ke neraca, angka laba bersih menjadi keliru. Agar hasil perhitungan sesuai jenis laporan, gunakan daftar akun sebagai acuan pengelompokan.
d. Total Seimbang, tetapi Isi Keliru
Total debit dan kredit bisa tetap sama meski nominal transaksi keliru. Misalnya, worksheet mencatat beban sewa dan kas Rp8 juta pada sisi berlawanan, padahal bukti pembayaran hanya Rp5 juta. Karena total seimbang tidak menjamin angka benar, periksa nominal terhadap kuitansi dan jurnalnya.
ScaleOcean Atlas for Accounting adalah solusi akuntansi yang menghubungkan transaksi, buku besar, dan laporan keuangan dalam one platform. Divisi accounting dapat menelusuri saldo dan memeriksa sumber angka antar cabang. Jadwalkan konsultasi gratis dengan ScaleOcean sesuai kebutuhan bisnis.
8. Pengelolaan Worksheet untuk Bisnis Multi-Cabang
Pada perusahaan multi-cabang, worksheet perlu memakai kode akun yang sama agar saldo setiap cabang masuk ke kelompok yang tepat. Seluruh cabang juga harus menyamakan periode dan satuan nominal dan mengatur versi serta persetujuan file. Berikut ini adalah langkah pengelolaan tersebut:
a. Menyamakan Kode Akun Antar Cabang
Setiap cabang perlu memakai kode akun yang sama untuk transaksi sejenis, seperti kas, piutang, dan beban sewa. Saat satu cabang memakai kode berbeda, divisi accounting harus mencocokkannya dengan daftar akun pusat sebelum menggabungkan saldo agar saldo tidak masuk ke kelompok yang keliru.
b. Menyamakan Periode dan Satuan Nominal
Kesamaan kode akun belum cukup ketika cabang menyusun worksheet untuk periode yang berbeda. Seluruh cabang perlu memakai batas waktu yang sama, misalnya 1–31 Januari, serta satuan rupiah tanpa campuran ribuan atau jutaan. Dengan begitu, perhitungan saldo gabungan terhindar dari kekeliruan.
c. Menjaga Versi dan Persetujuan File
Perubahan worksheet perlu mengikuti urutan versi agar angka lama tidak bercampur dengan hasil revisi. Setiap cabang mencantumkan tanggal pembaruan, nama penanggung jawab, dan status persetujuan. Setelah manajer menyetujui versi akhir, cabang memakai file tersebut sebagai acuan pelaporan.
9. Kesimpulan
Worksheet akuntansi membantu perusahaan menyusun laporan keuangan melalui neraca saldo, penyesuaian, dan pengelompokan akun. Pemilihan format, penggunaan rumus Excel, serta pemeriksaan angka yang tepat juga mendukung penyusunan laporan, termasuk saat perusahaan memiliki banyak cabang.
ScaleOcean Atlas for Accounting adalah software yang menghubungkan pencatatan transaksi dan laporan keuangan dalam one platform, dilengkapi dengan ScaleMind untuk merangkum informasi keuangan. Untuk menyesuaikan sistem dengan kebutuhan bisnis, segera jadwalkan konsultasi gratis hari ini juga!
FAQ:
1. Kapan perusahaan perlu membuat worksheet akuntansi?
Perusahaan umumnya menyusun worksheet menjelang akhir periode akuntansi, seperti akhir bulan atau tahun. Pada tahap tersebut, divisi akuntansi perlu menghitung penyesuaian dan memeriksa saldo sebelum menyusun laporan keuangan sesuai jadwal penutupan buku.
2. Siapa yang bertanggung jawab atas worksheet akuntansi?
Divisi accounting umumnya menyusun worksheet berdasarkan neraca saldo dan jurnal penyesuaian. Selanjutnya, kepala akuntansi atau manajer keuangan dapat memeriksa kesesuaian angka, meminta koreksi jika ada kesalahan, dan menyetujui hasil pemeriksaan sesuai kewenangannya.
3. Mengapa total worksheet bisa seimbang tetapi tetap salah?
Total debit dan kredit bisa seimbang meskipun pencatatan mengandung kesalahan. Misalnya, nominal transaksi masuk ke akun yang keliru dengan sisi debit atau kredit yang sama. Karena itu, pemeriksaan perlu mencakup kebenaran akun dan nominal, bukan hanya jumlah akhirnya.



 Key Takeaways