Siklus persediaan dan pergudangan senantiasa mengalami perubahan jumlah dan jenis stok barang yang tersedia. Kedua hal tersebut membutuhkan pemeriksaan yang dilakukan melalui pembuatan catatan mengenai aktivitas pergudangan maupun jumlah persediaan. Namun, jika catatan yang disimpan dalam manajemen gudang berbeda dari keadaan sebenarnya, masalah serius akan muncul pada perusahaan.
Oleh sebab itu, kegiatan audit diperlukan untuk menjamin bahwa semua catatan persediaan dan pergudangan sesuai dengan kenyataan. Audit siklus prsediaan dan pergudangan adalah suatu proses pemeriksaan barang dan produk milik perusahaan. Aktivitas ini sangat penting bagi bisnis karena audit dapat menjamin bahwa aliran produk sesuai dengan jumlah penjualan dan persediaan. Setelah ini, akan ada penjelasan mengenai definisi, tujuan, serta prosedur audit persediaan.
1. Audit Perusahaan Adalah
Audit persediaan adalah proses pemeriksaan yang dilakukan oleh seorang auditor independen atau tim audit untuk mengevaluasi dan memeriksa keakuratan informasi terkait persediaan barang dalam suatu perusahaan. Persediaan barang merujuk pada barang-barang atau bahan yang dimiliki oleh perusahaan untuk dijual dalam kegiatan operasionalnya atau digunakan dalam proses produksi.
Tugas dari audit siklus persediaan dan pergudangan meliputi pengumpulan data dan informasi, pemeriksaan persediaan barang, dan pelaporan. Audit persediaan sangat penting karena hal tersebut dapat memengaruhi hasil keuangan perusahaan. Kesalahan dalam rekapan persediaan gudang berdampak pada rasio keuangan seperti laba bersih dan neraca. Oleh sebab itu, kegatan audit dapat membantu mengamankan data perusahaan dan meningkatkan kepercayaan pihak terkait terhadap pelaporan perusahaan.
Audit siklus persediaan dan pergudangan melibatkan pemeriksaan menyeluruh terhadap transaksi dan aktivitas yang berkaitan dengan persediaan dan gudang suatu perusahaan. Berikut adalah beberapa jenis audit yang terkait dengan siklus persediaan dan pergudangan:
a. Audit Pengadaan
Audit pengadaan fokus pada proses pengadaan barang atau bahan baku yang akan menjadi bagian dari persediaan. Auditor mengevaluasi efektivitas kontrol internal dalam pengadaan, termasuk prosedur pemesanan, penerimaan, dan pencatatan persediaan.
b. Audit Penerimaan
Pada jenis audit ini, auditor memeriksa proses penerimaan barang. Ini mencakup verifikasi fisik penerimaan, pemantauan persetujuan penerimaan, dan pemeriksaan dokumen yang terkait dengan pengiriman dan penerimaan barang.
c. Audit Penyimpanan
Pada jenis ini, auditor memeriksa prosedur penyimpanan persediaan untuk memastikan barang tersimpan dengan aman. Pemeriksaan dapat mencakup pengecekan kondisi penyimpanan, penggunaan metode FIFO (First In, First Out) atau metode lainnya, dan pemisahan barang yang rusak atau kadaluwarsa.
d. Audit Pengeluaran
Selanjutnya, audit pengeluaran mengevaluasi proses pengeluaran persediaan. Ini melibatkan pemeriksaan faktur, pembayaran, dan catatan pembelian untuk memastikan keakuratan dan kelayakan transaksi.
e. Audit Nilai
Auditor memeriksa metode penilaian persediaan yang digunakan perusahaan. Pemeriksaan ini termasuk evaluasi apakah nilai persediaan mencerminkan nilai pasar yang wajar, pemilihan metode penilaian yang sesuai (seperti metode FIFO atau LIFO), dan penerapan prinsip akuntansi yang berlaku.
f. Audit Siklus Persediaan
Jenis audit ini fokus kepada efektivitas siklus persediaan. Auditor mengevaluasi seberapa cepat sebuah perusahaan dapat mengkonversikan persediaan menjadi pendapatan dengan menganalisis perputaran persediaan selama periode tertentu.
Dengan melakukan berbagai jenis audit ini, perusahaan dapat memastikan bahwa siklus persediaan dan pergudangan berjalan dengan efektif, keuangan dicatat dengan akurat, dan risiko-risiko terkait persediaan dapat diidentifikasi dan dikelola dengan baik.
Salah satu tujuan audit siklus persediaan dan pergudangan bertujuan untuk memastikan keakuratan informasi terkait persediaan dan proses pergudangan suatu perusahaan. Beberapa tujuan utama dari kegiatan ini adalah sebagai berikut:
a. Verifikasi Keakuratan Persediaan
Kegiatan verifikasi persediaan dapat memastikan bahwa catatan persediaan dalam laporan keuangan sesuai dengan jumlah persediaan yang benar-benar ada fisik di lokasi gudang. Verifikasi keakuratan ini melibatkan pengujian fisik, pencocokan dokumen, dan pemastian jumlah persediaan.
b. Pemahaman dan Evaluasi Manajemen Gudang
Audit persediaan bertujuan untuk memahami dan mengevaluasi adanya efektivitas sistem manajemen gudang yang diterapkan oleh perusahaan dalam manajemen persediaan dan pergudangan. Hal ini mencakup pemeriksaan prosedur penerimaan, penyimpanan, dan pengeluaran persediaan.
c. Memastikan Perusahaan Taat terhadap Regulasi
Kegiatan audit dapat membantu memeriksa kegiatan perusahaan terkait pada kebijakan dan prosedur yang telah ditetapkan terkait dengan pengelolaan persediaan. Pemeriksaan ini mencakup penilaian apakah kebijakan-kebijakan tersebut dijalankan dengan benar dan apakah prosedur-prosedur diikuti.
d. Evaluasi Metode Penilaian Persediaan
Audit persediaan mengevaluasi
metode penilaian persediaan yang digunakan perusahaan, seperti metode FIFO (First-In-First-Out) atau LIFO (Last-In-First-Out). Auditor memastikan bahwa metode ini sesuai dengan prinsip akuntansi yang berlaku dan memberikan gambaran yang wajar tentang nilai persediaan.
e. Evaluasi Risiko dan Kemungkinan Kecurangan
Mengevaluasi risiko kecurangan terkait dengan persediaan dan pergudangan adalah salah satu tujuan kegiatan audit. Auditor melakukan analisis risiko untuk mengidentifikasi potensi kecurangan, seperti pencurian atau manipulasi persediaan, dan merancang prosedur audit untuk mengurangi risiko tersebut.
Dengan mencapai tujuan-tujuan ini, audit siklus persediaan dan pergudangan membantu perusahaan memastikan keakuratan laporan keuangan yang ada, serta meningkatkan efisiensi operasional, dan mengurangi risiko yang terkait dengan manajemen persediaan.
4. Prosedur Audit Perusahaan
Prosedur dalam menjalankan audit siklus persediaan dan pergudangan dirancang untuk menjamin ketepatan dan kelengkapan informasi yang berkaitan dengan persediaan dan kegiatan pergudangan. Beberapa prosedur audit yang umum diterapkan dalam siklus persediaan dan pergudangan termasuk:
a. Perencanaan dan Pemahaman Proses Bisnis
Auditor perlu memahami cara kerja proses bisnis persediaan dan pergudangan perusahaan. Ini mencakup pemahaman terhadap sistem manajemen internal, kebijakan persediaan, dan prosedur operasional yang berkaitan. Perencanaan juga melibatkan identifikasi kemungkinan risiko yang dapat mempengaruhi siklus persediaan.
b. Evaluasi Potensi Risiko
Auditor melakukan evaluasi risiko untuk mengidentifikasi potensi kesalahan yang mungkin terjadi dalam siklus persediaan. Ini melibatkan identifikasi area risiko, seperti penghitungan fisik persediaan, penilaian nilai persediaan, dan prosedur pengendalian internal.
c. Perancangan Prosedur Audit
Auditor membuat prosedur audit yang sesuai berdasarkan penilaian risiko. Ini termasuk pemilihan teknik pengujian dan prosedur audit yang akan digunakan untuk memastikan catatan persediaan akurat, seperti pengujian fisik, konfirmasi pihak ketiga, dan pengujian nilai persediaan.
d. Pelaksanaan Pengujian Fisik Persediaan
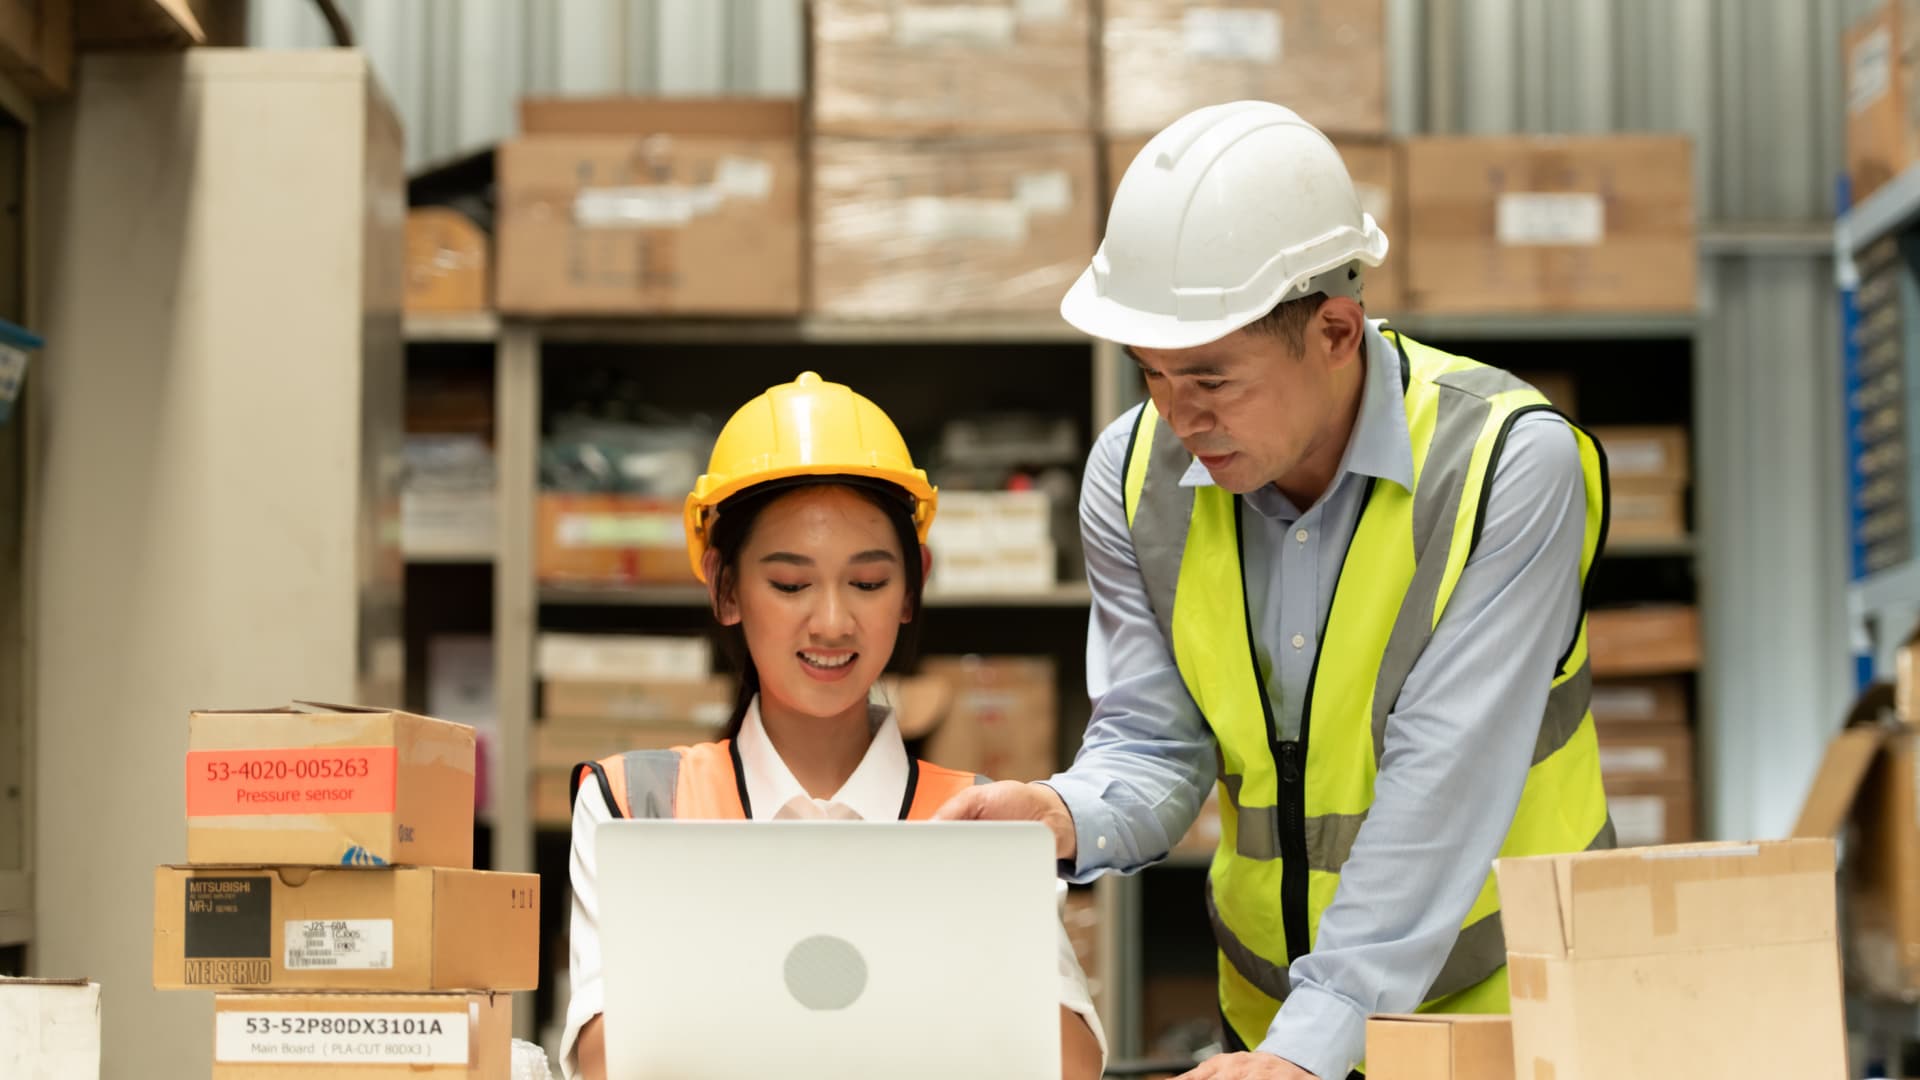
Auditor melakukan pengujian fisik persediaan dengan secara langsung menghitung dan memverifikasi persediaan di lokasi fisiknya. Tujuan dari langkah ini adalah untuk memastikan bahwa catatan akuntansi mencerminkan keadaan sebenarnya persediaan.
e. Pengujian Nilai Perusahaan
Auditor memeriksa metode penilaian persediaan yang digunakan perusahaan dan memastikan bahwa nilai persediaan yang dicatat sesuai dengan prinsip akuntansi yang berlaku. Ini melibatkan evaluasi metode pengukuran harga yang digunakan seperti FIFO atau LIFO.
f. Evaluasi Manajemen
Auditor mengevaluasi efektivitas manajemen yang berkaitan dengan persediaan dan pergudangan. Pemantauan dilakukan untuk memastikan bahwa proses pengendalian internal masih berjalan dengan baik dan dapat meminimalkan risiko kesalahan.
Audit siklus persediaan dan pergudangan adalah langkah penting dalam memeriksa barang dan produk yang dimiliki oleh perusahaan. Audit siklus persediaan dan pergudangan bertujuan untuk memastikan bahwa inventaris telah dicatat dengan tepat dalam laporan keuangan dan bahwa sistem manajemen gudang telah berfungsi dengan baik.
Selama pelaksanaan audit, auditor berkewajiban untuk mengumpulkan bukti yang cukup dan relevan untuk mendukung temuan mereka dan menyusun laporan audit yang memberikan informasi kepada manajemen perusahaan dan pihak terkait lainnya. Auditor juga akan melakukan berbagai prosedur audit persediaan yang meliputi evaluasi nilai dan penghitungan inventaris, inspeksi fisik inventaris, dan memastikan bahwa inventaris sesuai dengan catatan inventaris.