


Investasi bernilai besar tidak selalu menghasilkan dampak yang sebanding bagi pertumbuhan bisnis. Tanpa tolok ukur yang objektif, manajemen dapat kesulitan menentukan proyek mana yang layak diprioritaskan dan berpotensi memberikan keuntungan terbaik. Penerapan cost-benefit analysis membantu pimpinan dalam mengevaluasi kelayakan finansial secara transparan sebelum mengalokasikan anggaran perusahaan.
Pada umumnya, masalah muncul ketika perusahaan mengambil keputusan hanya berdasarkan biaya jangka pendek yang mereka tanggung tanpa mempertimbangkan keuntungan ekonomi yang bisa mereka capai dalam jangka waktu yang panjang. Ketika keputusan tersebut didasarkan pada perasaan dan tidak ada data yang cukup untuk mendukung keputusan tersebut, modal risiko digunakan untuk usaha yang kurang produktif.
Dengan kerangka evaluasi yang tepat, manajemen dapat menilai setiap pengeluaran modal berdasarkan proyeksi manfaat dan potensi keuntungan yang lebih jelas. Artikel ini akan membahas pengertian, tahapan penerapan, serta rumus utama dalam cost-benefit analysis agar perusahaan dapat mengambil keputusan investasi dengan pertimbangan yang lebih matang.
 Key Takeaways
- Cost-benefit analysis adalah prosedur sistematis untuk mengevaluasi kelayakan suatu proyek dengan membandingkan estimasi total manfaat terhadap seluruh biaya pengeluaran yang mungkin muncul.
- Komponen utama CBA meliputi biaya langsung maupun tidak langsung serta manfaat berwujud dan tidak berwujud guna memberikan gambaran proyeksi finansial secara utuh.
- Kelayakan investasi diukur menggunakan indikator Benefit-Cost Ratio, di mana hasil lebih dari satu menunjukkan bahwa proyek tersebut sangat menguntungkan bagi kesehatan keuangan perusahaan.
- Implementasi cost-benefit analysis membantu bisnis mengoptimalkan alokasi sumber daya secara efisien sekaligus memitigasi risiko kerugian modal pada rencana investasi yang tidak memberikan imbal hasil.
- Modul Akuntansi ScaleOcean mengotomatiskan seluruh proses cost-benefit analysis secara terintegrasi guna meningkatkan efisiensi operasional dan akurasi pengambilan keputusan strategis melalui visibilitas data real-time.

Apa Itu Cost-Benefit Analysis?
Cost-benefit analysis adalah prosedur sistematis guna mengevaluasi kelayakan proyek melalui perbandingan antara estimasi manfaat dan seluruh pengeluaran yang timbul. Langkah ini menyajikan landasan data yang kuat bagi perusahaan dalam menentukan potensi keuntungan dari setiap rencana investasi strategis secara akurat.
Pimpinan memverifikasi kelayakan investasi dengan memastikan total manfaat melampaui seluruh jumlah biaya agar keputusan pengerjaan proyek bersifat rasional bagi organisasi. Manajemen berhak menolak atau meninjau ulang rencana yang memiliki beban finansial lebih tinggi guna melindungi efisiensi modal serta memaksimalkan ROI di masa depan.
Komponen Utama Cost-Benefit Analysis
Penyusunan evaluasi finansial yang akurat bergantung pada pemetaan dua elemen fundamental, yaitu seluruh pengeluaran yang timbul dan total keuntungan yang perusahaan peroleh. Manajemen merinci setiap elemen tersebut secara mendalam agar hasil perhitungan memberikan gambaran proyeksi imbal hasil yang nyata bagi organisasi. Berikut penjelasan lebih lengkap terkait komponen utama CBA:
1. Biaya (Cost)
Manajemen mengidentifikasi seluruh pengeluaran langsung seperti pembelian bahan baku serta upah tenaga kerja yang terlibat dalam operasional proyek. Tim keuangan juga menghitung beban tidak langsung yang mencakup biaya operasional kantor, utilitas listrik, hingga berbagai risiko potensial yang mungkin muncul. Identifikasi pengeluaran yang komprehensif ini menjamin cost-benefit analysis memberikan landasan data yang valid untuk pengambilan keputusan strategis.
Perusahaan menyertakan biaya peluang (opportunity cost) guna menilai potensi keuntungan yang hilang akibat memilih satu jenis investasi tertentu. Analisis ini membantu pimpinan dalam memahami beban finansial yang sebenarnya sebelum menyetujui alokasi anggaran pengerjaan fisik. Struktur pengeluaran yang terperinci secara efektif meminimalisir risiko pemborosan modal pada aset yang tidak produktif bagi pertumbuhan bisnis.
2. Manfaat (Benefit)
Tim proyek memproyeksikan total pendapatan tambahan serta nilai penghematan biaya operasional yang akan perusahaan terima setelah investasi berjalan. Implementasi strategi yang tepat biasanya mendorong peningkatan produktivitas kerja tim secara signifikan dalam satu siklus operasional. Perolehan data keuntungan yang terukur ini menjadi indikator utama dalam menentukan nilai kelayakan ekonomis melalui metode CBA.
Manajemen juga mempertimbangkan keuntungan tidak berwujud (intangible benefits) seperti penguatan citra merek dan peningkatan kepuasan pelanggan setia. Meskipun sulit diukur dalam nilai moneter, elemen ini memberikan dampak positif bagi keberlanjutan bisnis dalam jangka panjang. Penilaian manfaat yang menyeluruh membantu organisasi dalam meraih keunggulan kompetitif di pasar yang semakin dinamis.
Tipe Cost-Benefit Analysis
Melansir laman The University of Queensland, Australia, analisis biaya-manfaat dapat dikategorikan menjadi beberapa tipe tergantung pada fokus dan ruang lingkupnya. Memahami perbedaan ini penting agar Anda dapat memilih pendekatan yang paling sesuai dengan kebutuhan.
1. CBA Financial
CBA Finansial adalah jenis analisis yang paling umum digunakan dalam konteks bisnis. Fokus utamanya adalah membandingkan biaya dan manfaat yang dapat diukur secara langsung dalam satuan moneter, seperti rupiah atau dolar.
Tipe analisis biaya dan manfaat ini sangat relevan untuk mengevaluasi kelayakan proyek, investasi, atau keputusan bisnis lainnya yang berorientasi pada laba.
2. CBA Sosial
Berbeda dengan CBA Finansial, CBA Sosial memiliki cakupan yang lebih luas. CBA sosial sering digunakan untuk mengevaluasi kebijakan publik atau proyek skala besar yang memiliki dampak luas.
Analisis ini turut mempertimbangkan dampak sosial dan lingkungan yang mungkin sulit atau tidak mungkin diukur dalam nilai uang, seperti peningkatan kualitas udara atau kebahagiaan masyarakat. Dalam evaluasi ekonomi, perusahaan juga dapat mempertimbangkan deadweight loss (DWL), yaitu hilangnya surplus ekonomi akibat transaksi yang saling menguntungkan tidak terjadi karena distorsi pasar.
Karakteristik Analisis Biaya vs Manfaat
Analisis ini memiliki ciri khas yang membedakannya dari instrumen evaluasi keuangan lainnya karena mampu menjangkau aspek kualitatif sekaligus kuantitatif secara bersamaan. Pimpinan menggunakan metode ini untuk menentukan pilihan investasi yang paling efisien melalui pemetaan dampak ekonomi yang menyeluruh bagi organisasi. Berikut penjelasan detailnya:
1. Pengambilan Keputusan Strategis
Manajemen menggunakan instrumen ini guna membantu perusahaan dalam memilih opsi investasi yang memberikan hasil paling optimal di tengah keterbatasan sumber daya. Proses cost-benefit analysis menyajikan perbandingan objektif sehingga pimpinan dapat memprioritaskan program kerja yang memiliki nilai tambah tertinggi.
Tim teknis menyusun proyeksi dampak dari setiap alternatif kebijakan guna memitigasi risiko pemborosan modal pada aset yang kurang produktif. Pengambilan keputusan berbasis data ini menjamin setiap pengeluaran perusahaan tetap selaras dengan target pertumbuhan bisnis jangka panjang.
2. Cakupan yang Lebih Luas dari ROI
Metode ini menawarkan perspektif yang lebih mendalam karena tidak hanya berfokus pada perolehan profit finansial yang nyata sebagaimana indikator ROI. Penerapan CBA berupaya mengukur nilai dari manfaat lunak atau keuntungan tidak berwujud yang sering kali terabaikan dalam perhitungan akuntansi konvensional.
Manajemen menghitung variabel kualitatif seperti peningkatan citra merek serta tingkat kepuasan pelanggan guna melihat gambaran keberhasilan proyek secara utuh. Evaluasi menyeluruh tersebut memberikan pemahaman bagi pimpinan mengenai kontribusi investasi terhadap stabilitas ekosistem bisnis di masa depan.
3. Metrik Indikator Kelayakan
Tim keuangan sering kali menggunakan metode Benefit-Cost Ratio (BCR) guna menentukan tingkat profitabilitas sebuah pengerjaan fisik secara sistematis. Hasil perhitungan yang menunjukkan angka lebih besar dari satu membuktikan bahwa proyek tersebut menguntungkan serta sangat layak untuk segera dijalankan oleh organisasi.
Pimpinan memverifikasi angka rasio ini sebagai tolok ukur utama sebelum menyetujui alokasi anggaran belanja modal yang besar. Akurasi data dalam cost-benefit analysis melindungi kesehatan arus kas perusahaan dari potensi kerugian finansial akibat pemilihan rencana kerja yang tidak efisien.
Manfaat Cost-Benefit Analysis bagi Bisnis
Cost-benefit analysis (CBA) memberikan berbagai manfaat penting bagi bisnis, membantu perusahaan membuat keputusan yang lebih terinformasi dan efisien. Dengan CBA, bisnis dapat mengoptimalkan alokasi sumber daya, mengurangi risiko, dan memastikan setiap keputusan yang diambil memberikan hasil yang sebanding dengan biaya yang dikeluarkan. Berikut adalah beberapa manfaat utama yang dapat diperoleh bisnis dengan menerapkan CBA:
1. Pengambilan Keputusan yang Lebih Objektif
Melalui CBA manajer dapat menilai biaya dan manfaat dari setiap alternatif menggunakan angka-angka konkret. Melalui proses ini perusahaan dapat menentukan kelayakan investasi atau proyek mereka dengan pendekatan yang lebih objektif tanpa terlalu mengandalkan intuisi.
Proses yang sama dapat digunakan dalam menganalisis kampanye pemasaran dan investasi berskala besar yang akan memungkinkan manajemen untuk memilih alternatif yang memberikan manfaat maksimal bagi perusahaan.
2. Efisiensi Alokasi Sumber Daya
CBA membantu perusahaan memastikan bahwa anggaran, waktu, dan tenaga kerja dialokasikan ke aktivitas yang memberikan nilai paling besar. Biaya implisit, misalnya, perlu diperhitungkan karena dapat memengaruhi keputusan meskipun tidak tercatat langsung dalam laporan keuangan.
Selain itu, pengendalian biaya membantu perusahaan menjaga pengeluaran proyek tetap sesuai anggaran. Dengan mengenali potensi pemborosan sejak awal, bisnis dapat mengarahkan sumber daya ke area yang lebih produktif.
3. Meningkatkan Transparansi dan Akuntabilitas
Proses CBA memberikan dasar yang jelas untuk menjelaskan alasan suatu proyek disetujui atau ditolak. Hasil analisis dapat menjadi acuan bagi manajemen, investor, maupun dewan direksi dalam menilai dasar finansial di balik sebuah keputusan.
Laporan keuangan bisnis juga berperan penting dalam cost-benefit analysis karena membantu perusahaan mengukur biaya, keuntungan, serta dampak finansial proyek secara lebih transparan.
4. Mengidentifikasi Risiko Lebih Awal
Dalam menghitung biaya, CBA mendorong perusahaan untuk mempertimbangkan biaya tersembunyi, pengeluaran tak terduga, dan risiko yang dapat muncul selama proyek berjalan. Identifikasi sejak awal membantu tim menyiapkan langkah mitigasi sebelum risiko tersebut berdampak lebih besar terhadap anggaran atau hasil proyek.
5. Menentukan Prioritas Proyek
Ketika perusahaan memiliki beberapa proyek sekaligus, CBA membantu manajemen membandingkan tingkat manfaat dan biaya setiap alternatif untuk menentukan proyek yang lebih layak didahulukan.
Salah satu indikator yang dapat digunakan adalah Benefit-Cost Ratio (BCR), yaitu perbandingan antara nilai manfaat dan biaya. Dengan dasar ini, perusahaan dapat memprioritaskan proyek yang berpotensi memberikan nilai lebih besar terhadap sumber daya yang dikeluarkan.
Cara Mengukur Kelayakan Proyek Berdasarkan Hasil Cost-Benefit Analysis
Manajemen menentukan kelayakan sebuah investasi melalui indikator Benefit-Cost Ratio (BCR) yang membandingkan nilai total manfaat dengan pengeluaran. Hasil perhitungan ini memberikan arahan strategis apakah sebuah proyek layak untuk dilaksanakan, ditunda, atau justru dibatalkan guna mengamankan aset perusahaan.
1. BCR > 1 (Proyek Layak Dilaksanakan)
Pimpinan memberikan lampu hijau untuk pengerjaan fisik apabila angka rasio menunjukkan nilai lebih dari satu. Kondisi ini membuktikan bahwa total perkiraan keuntungan secara ekonomi jauh melampaui seluruh beban finansial yang timbul selama masa investasi. Pelaksanaan rencana kerja tersebut akan memberikan nilai tambah yang positif bagi pertumbuhan profitabilitas perusahaan.
Penerapan cost-benefit analysis yang akurat memastikan setiap alokasi anggaran menghasilkan imbal hasil yang optimal bagi perusahaan. Manajemen memprioritaskan proyek dengan nilai BCR tertinggi untuk memaksimalkan ROI sejak periode awal operasional. Keputusan berbasis data ini meminimalisir risiko kegagalan finansial akibat pemilihan jenis investasi yang salah.
2. BCR < 1 (Proyek Tidak Layak)
Tim proyek biasanya merekomendasikan penolakan terhadap rencana investasi jika hasil perhitungan rasio berada di bawah satu. Angka ini mengindikasikan bahwa jumlah pengeluaran operasional ternyata jauh lebih besar daripada potensi manfaat yang akan perusahaan terima. Melanjutkan pengerjaan dalam kondisi tersebut hanya akan membebani arus kas serta merugikan kesehatan finansial bisnis.
Manajemen menggunakan hasil CBA ini sebagai bahan evaluasi untuk meninjau kembali strategi atau mencari alternatif solusi yang lebih efisien. Pimpinan berhak menghentikan rencana pengerjaan fisik guna melindungi modal perusahaan dari pemborosan pada aset tidak produktif. Fokus pada efisiensi biaya menjamin keberlangsungan operasional organisasi di tengah persaingan pasar yang ketat.
3. BCR = 1 (Keuntungan Setara dengan Biaya)
Kondisi rasio yang bernilai tepat satu menunjukkan titik impas di mana total manfaat memiliki nilai yang seimbang dengan seluruh biaya pengeluaran. Situasi ini menandakan bahwa investasi tersebut tidak memberikan keuntungan finansial tambahan, namun tetap menutupi seluruh modal pengerjaan yang keluar. Pimpinan sering kali mempertimbangkan faktor nonmoneter lainnya sebelum mengambil keputusan final terhadap proyek ini.
Perusahaan perlu melakukan analisis risiko yang lebih mendalam untuk melihat potensi peningkatan efisiensi di masa depan. Manajemen dapat memilih untuk melanjutkan pengerjaan apabila proyek tersebut memberikan dampak strategis pada citra merek atau kepuasan pelanggan setia. Evaluasi yang menyeluruh menjamin setiap keputusan investasi tetap sejalan dengan visi jangka panjang perusahaan.
Langkah-langkah Utama dalam Cost Benefit Analysis
Penerapan evaluasi manfaat biaya yang terstruktur membantu perusahaan dalam meminimalisir risiko kesalahan alokasi modal pada aset yang tidak produktif. Manajemen mengikuti serangkaian prosedur teknis, mulai dari identifikasi biaya dan manfaat hingga pembuatan keputusan, guna memastikan setiap data investasi memberikan gambaran imbal hasil yang akurat bagi pertumbuhan bisnis. Berikut penjelasan untuk tiap tahapannya:
1. Tentukan Ruang Lingkup dan Tujuan
Langkah awal cost-benefit analysis dimulai dengan menetapkan tujuan proyek, cakupan analisis, pihak yang terlibat, serta jangka waktu evaluasi. Batasan yang jelas membantu tim untuk menentukan biaya dan manfaat mana yang sesuai untuk masuk ke dalam perhitungan.
Perusahaan juga perlu menetapkan sasaran yang ingin dicapai sejak awal, seperti peningkatan pendapatan, efisiensi biaya, atau ekspansi bisnis. Dengan ruang lingkup yang terarah, hasil analisis akan lebih konsisten dan mudah digunakan sebagai dasar keputusan.
2. Identifikasi Biaya dan Manfaat
Manajemen perlu mengidentifikasi seluruh komponen biaya dan manfaat secara menyeluruh untuk menghindari elemen penting yang terlewat. Analisis ini dapat mencakup biaya langsung, tidak langsung, biaya tak terduga, hingga biaya peluang selama proyek berjalan.
Di sisi manfaat, tim dapat memperhitungkan keuntungan berwujud seperti peningkatan pendapatan maupun manfaat tidak berwujud, misalnya kepuasan pelanggan atau penguatan reputasi merek. Pemetaan ini menjadi dasar untuk menilai apakah manfaat proyek sebanding dengan modal yang dikeluarkan.
3. Kuantifikasi dan Monetisasi
Tahap berikutnya adalah mengubah seluruh biaya dan manfaat ke dalam nilai moneter yang dapat dibandingkan. Perusahaan dapat menggunakan harga pasar, data historis, atau estimasi proksi untuk memberikan nilai pada komponen yang tidak memiliki harga langsung.
Pendekatan ini juga dapat diterapkan pada manfaat tidak berwujud, seperti reputasi atau kepuasan pelanggan. Dengan menggunakan dasar valuasi yang konsisten, manajemen dapat membandingkan dampak finansial setiap komponen secara lebih objektif.
4. Hitung Nilai Waktu Uang
Nilai uang saat ini tidak selalu sama dengan nilainya di masa depan. Karena itu, manajer keuangan perlu menyesuaikan proyeksi biaya dan manfaat menggunakan konsep time value of money agar analisis mencerminkan nilai ekonominya secara lebih realistis.
Perusahaan dapat menerapkan tingkat diskonto untuk mengubah arus kas masa depan menjadi Present Value. Langkah ini membantu menjaga proyeksi keuangan bisnis tetap relevan ketika proyek berlangsung dalam jangka panjang.
5. Gunakan Metrik Finansial Utama
Setelah seluruh nilai disesuaikan, perusahaan dapat mengukur kelayakan proyek melalui beberapa indikator finansial. Salah satunya adalah Net Present Value (NPV), di mana nilai positif menunjukkan bahwa manfaat bersih proyek melebihi biaya setelah mempertimbangkan nilai waktu uang.
Selain NPV, manajemen dapat menggunakan Benefit-Cost Ratio (BCR) dan Payback Period. BCR di atas 1 umumnya menunjukkan manfaat lebih besar daripada biaya, sedangkan Payback Period membantu memperkirakan waktu yang dibutuhkan untuk mengembalikan investasi awal.
6. Lakukan Analisis Sensitivitas
Hasil CBA tetap bergantung pada sejumlah asumsi, sehingga perusahaan perlu menguji bagaimana perubahan biaya, pendapatan, tingkat diskonto, atau durasi proyek memengaruhi hasil analisis. Tahap ini membantu tim memahami seberapa kuat kelayakan proyek ketika asumsi awal berubah.
Sebagai contoh, manajemen dapat membuat skenario pembengkakan biaya atau penurunan pendapatan untuk melihat apakah NPV dan BCR tetap berada pada tingkat yang dapat diterima. Analisis sensitivitas memberikan gambaran risiko yang lebih realistis sebelum keputusan final dibuat.
7. Buat Rekomendasi dan Keputusan
Tahap terakhir adalah menyusun hasil analisis sebagai dasar rekomendasi kepada manajemen. Pimpinan dapat melanjutkan proyek apabila manfaat dan indikator finansial menunjukkan hasil yang layak, sekaligus mempertimbangkan risiko yang telah dianalisis.
Namun, keputusan tidak selalu terbatas pada menerima atau menolak proyek. Manajemen juga dapat merevisi ruang lingkup, anggaran, atau strategi pelaksanaan jika hasil CBA menunjukkan bahwa proyek masih memiliki potensi setelah beberapa penyesuaian.
Kapan CBA Sebaiknya Digunakan?
Cost-Benefit Analysis merupakan alat penting yang digunakan untuk mengevaluasi kelayakan keputusan atau proyek dalam berbagai bidang. CBA memberikan dasar yang kuat untuk pengambilan keputusan yang rasional dengan membandingkan biaya dan manfaat yang diharapkan. Berikut adalah beberapa area di mana CBA sering diterapkan:
1. Bisnis
Dalam dunia bisnis, CBA digunakan untuk mengevaluasi profitabilitas proyek baru dan keputusan investasi. Dengan membandingkan biaya yang diperlukan dengan manfaat yang diharapkan, CBA membantu perusahaan memastikan bahwa setiap proyek atau investasi yang dijalankan memberikan hasil yang menguntungkan dan sesuai dengan harapan.
2. Kebijakan Publik
CBA juga digunakan dalam sektor kebijakan publik untuk menilai efektivitas dan kelayakan program pemerintah atau proyek infrastruktur. Dengan pendekatan ini, pemerintah dapat memastikan bahwa setiap kebijakan atau proyek yang dijalankan memberikan dampak positif yang sebanding dengan biaya yang dikeluarkan, baik dalam jangka pendek maupun panjang.
3. Manajemen Proyek
Di bidang manajemen proyek, CBA membantu memastikan alokasi sumber daya yang tepat dan mengelola risiko secara lebih efisien. Dengan menilai biaya dan manfaat secara terperinci, manajer proyek dapat membuat keputusan yang lebih terinformasi, meningkatkan keberhasilan proyek, dan meminimalkan potensi kerugian atau kegagalan.
Cara Menghitung Cost-Benefit Analysis
Setelah semua biaya dan manfaat dinilai, langkah berikutnya adalah melakukan perhitungan untuk mendapatkan metrik kuantitatif. Ada dua metode utama yang umum digunakan dalam CBA.
1. Menggunakan Rasio Manfaat-Biaya (Benefit-Cost Ratio / BCR)
Metode ini membandingkan total nilai sekarang (present value) dari manfaat dengan total nilai sekarang dari biaya. Rumus cost benefit analysis untuk BCR adalah:
BCR = Total Present Value Manfaat / Total Present Value Biaya
Interpretasi hasilnya cukup sederhana:
- Jika BCR lebih besar dari 1, proyek dianggap layak karena manfaatnya melebihi biaya.
- Sebaliknya, jika BCR kurang dari 1, proyek tersebut tidak layak untuk dilanjutkan.
- Apabila BCR sama dengan 1, artinya proyek berada di titik impas (break-even), di mana manfaat yang didapat setara dengan biaya yang dikeluarkan, sehingga memerlukan pertimbangan lebih lanjut dari faktor non-finansial.
2. Menggunakan Nilai Bersih (Net Present Value / NPV)
NPV menghitung selisih antara total present value manfaat dengan total present value biaya. Rumusnya adalah:
NPV = Total Present Value Manfaat – Total Present Value Biaya
- Jika hasilnya positif (NPV > 0), proyek tersebut layak karena menciptakan nilai tambah bagi perusahaan.
- Jika NPV negatif (NPV < 0), proyek tersebut sebaiknya tidak dijalankan karena akan merugikan secara finansial.
- NPV yang sama dengan nol (NPV = 0) menunjukkan bahwa proyek akan menghasilkan pengembalian yang persis sama dengan tingkat diskonto yang diharapkan, sehingga keputusan akhir bergantung pada tujuan strategis lainnya.
Contoh Perhitungan Cost-Benefit Analysis
Untuk memberikan gambaran yang lebih jelas, mari kita lihat contoh sederhana. Sebuah perusahaan mempertimbangkan untuk membeli mesin produksi baru seharga Rp500 juta. Mesin ini diperkirakan akan meningkatkan pendapatan sebesar Rp150 juta setiap tahun selama 5 tahun ke depan, dengan tingkat diskonto yang ditetapkan sebesar 10%.
Langkah pertama dalam menghitung cost-benefit analysis adalah menentukan Present Value (PV) dari aliran kas manfaat tahunan. Dengan menggunakan rumus PV, total PV manfaat selama 5 tahun adalah sekitar Rp568,62 juta. Sementara itu, Present Value dari biaya adalah nilai investasi awal itu sendiri, yaitu Rp500 juta.
Selanjutnya, kita bisa menghitung BCR dan NPV. BCR dihitung dengan membagi total PV manfaat dengan PV biaya.
BCR = Total Present Value Manfaat / Total Present Value Biaya
BCR = Rp568.620.000 / Rp500.000.000
BCR = 1,137
Karena BCR > 1, proyek ini layak dan net present value-nya adalah Rp68,62 juta (Rp568,62 juta – Rp500 juta), yang juga menunjukkan kelayakan proyek karena nilainya positif.
Kelebihan dari Cost Benefit Analysis
Melansir dari Investopedia, Cost-benefit analysis (CBA) menawarkan berbagai kelebihan yang dapat meningkatkan efisiensi dalam pengambilan keputusan bisnis. Dengan pendekatan berbasis data yang sistematis, CBA membantu perusahaan dalam mengelola keuangannya dan membuat keputusan yang paling menguntungkan dan rasional.
Berikut adalah beberapa kelebihan utama yang dimiliki oleh CBA:
- Pengambilan Keputusan yang Objektif: Menggunakan data untuk menilai keputusan secara objektif bebas dari bias dan menjamin akuntabilitas dari keputusan tersebut.
- Menyederhanakan Proses Pengambilan Keputusan: Menjadi lebih mudah untuk mengukur biaya dan manfaat dari berbagai alternatif dan dengan demikian pengambilan keputusan yang lebih logis tercapai.
- Mengungkapkan Biaya dan Keuntungan yang Tersembunyi: Menjadi lebih mudah untuk menemukan biaya dan manfaat yang tak terlihat dari berbagai keputusan.
- Menghemat Waktu dalam Proses Pengambilan Keputusan: Dengan analisis yang jelas, keputusan dapat dibuat lebih cepat, mengurangi waktu yang dihabiskan dalam rapat dan diskusi.
- Meningkatkan Transparansi dan Akuntabilitas: Memberikan dasar yang kuat untuk pertanggungjawaban, meningkatkan transparansi, dan membangun kepercayaan dengan pemangku kepentingan.

Kekurangan dari Cost Benefit Analysis
Meskipun cost-benefit analysis (CBA) memiliki banyak kelebihan dalam membantu pengambilan keputusan bisnis, terdapat beberapa kekurangan yang perlu dipertimbangkan. Beberapa keterbatasan ini dapat memengaruhi akurasi dan relevansi hasil analisis, terutama dalam situasi yang melibatkan variabel yang sulit diukur atau diprediksi.
Berikut adalah beberapa kekurangan utama dari CBA:
- Sulit Mengukur Manfaat dan Biaya Tidak Berwujud: Manfaat tak berwujud, seperti kepuasan pelanggan atau moral karyawan, sulit diukur dalam nilai moneter, mengurangi ketepatan analisis.
- Ketergantungan pada Data yang Akurat: Keakuratan data sangat penting. Kesalahan atau ketidaklengkapan data dapat menghasilkan analisis yang salah, memengaruhi keputusan meskipun menggunakan metode yang sistematis.
- Tidak Cocok untuk Proyek Jangka Panjang: CBA lebih efektif untuk proyek jangka pendek dan menengah. Untuk proyek jangka panjang, prediksi biaya dan manfaat lebih sulit karena faktor eksternal yang berubah.
- Mengabaikan Aspek Sosial dan Budaya: Fokus pada aspek ekonomis sering kali mengabaikan dampak sosial atau budaya yang penting, seperti kesejahteraan karyawan atau dampak lingkungan.
- Risiko Fokus pada Keuntungan Finansial Saja: Dengan menekankan keuntungan finansial, tujuan non-ekonomi seperti kesejahteraan sosial bisa terabaikan, yang dapat merugikan dalam jangka panjang. Dalam konteks manajemen keuangan, hal ini dapat mempersempit pandangan terhadap tujuan jangka panjang yang lebih luas.
Penerapan Cost-Benefit Analysis di Berbagai Bidang
Cost-Benefit Analysis (CBA) bukan hanya relevan dalam dunia bisnis, tetapi juga digunakan di berbagai bidang lain. Metode ini membantu menilai kelayakan keputusan dengan mempertimbangkan biaya dan manfaat yang timbul.
Dengan penerapan yang tepat, CBA dapat menjadi alat strategis untuk memastikan setiap langkah yang diambil membawa hasil optimal. Berikut beberapa contoh penerapan CBA di beberapa bidang industri, diantaranya:
1. Bisnis
Dalam konteks bisnis, CBA digunakan untuk mengevaluasi berbagai keputusan penting seperti peluncuran produk baru, pembelian peralatan produksi, atau perekrutan staf tambahan.
Analisis ini memberi gambaran jelas mengenai potensi keuntungan dibandingkan dengan pengeluaran yang dibutuhkan, sehingga perusahaan dapat mengambil keputusan strategis dengan dasar yang lebih kuat.
2. Kebijakan Publik
Di sektor kebijakan publik, CBA berperan dalam menilai dampak sosial, ekonomi, dan lingkungan dari regulasi atau kebijakan yang diusulkan. Pemerintah dapat menggunakannya untuk mengukur manfaat masyarakat dibandingkan dengan biaya implementasi.
Hasil analisis biaya dan manfaat dalam penerapannya di industri kebijakan publik dapat memastikan kebijakan yang telah diambil sejalan dengan kepentingan publik secara menyeluruh.
3. Manajemen Proyek
Dalam manajemen proyek, CBA berfungsi untuk menilai kelayakan finansial dari suatu inisiatif sebelum dilaksanakan. Dengan mengukur biaya yang dikeluarkan dan manfaat yang diharapkan, tim proyek dapat menghindari risiko kerugian finansial.
Penggunaan cost-benefit analysis dalam manajemen proyek ini juga penting untuk membantu dalam menyusun prioritas, sehingga sumber daya dialokasikan ke proyek dengan nilai tertinggi.
Lakukan Cost Benefit Analysis Otomatis dan Terintegrasi dengan Software Akuntansi ScaleOcean
ScaleOcean memuliki modul akuntansi menghubungkan data keuangan dengan proses bisnis lain, seperti penjualan, pembelian, dan inventaris, dalam satu sistem. Integrasi ini membantu perusahaan memperoleh data biaya dan arus kas yang lebih konsisten sebagai dasar penyusunan cost-benefit analysis.
Dengan data yang terhubung dan dapat dipantau secara real-time, tim keuangan tidak perlu mengumpulkan informasi dari banyak sistem secara manual. Manajemen pun dapat membandingkan biaya, manfaat, anggaran, serta dampak finansial suatu proyek dengan informasi yang lebih lengkap sebelum mengambil keputusan investasi.
ScaleOcean Atlas juga dapat dikonfigurasi mengikuti kebutuhan dan alur kerja perusahaan, termasuk struktur multi-cabang, proses persetujuan, hingga kebutuhan laporan tertentu. Pilihan skema unlimited user turut mendukung perusahaan yang membutuhkan akses sistem bagi banyak tim tanpa menambah biaya berdasarkan jumlah pengguna.
Jika perusahaan ingin mengetahui bagaimana sistem dapat mendukung proses perencanaan anggaran, analisis biaya, hingga evaluasi investasi, Anda dapat menjadwalkan konsultasi bersama tim ScaleOcean untuk memetakan kebutuhan bisnis terlebih dahulu. Berikut adalah beberapa fitur dari Modul Accounting ScaleOcean Atlas yang dapat mendukung pengelolaan keuangan dan cost-benefit analysis:
- Budget Planning: Membantu perusahaan dalam perencanaan anggaran sesuai dengan kebutuhan departemen/proyek/periode agar dapat memudahkan analisis biaya.
- Cash Flow Forecasting: Membantu departemen keuangan dalam meramalkan arus kas berdasarkan data dan proyeksi perusahaan agar dapat mengetahui kemampuan perusahaan dalam memenuhi kebutuhan pendanaan pada periode berikutnya.
- Comprehensive Report: Menyediakan laporan keuangan seperti laporan laba rugi, neraca dan laporan arus kas agar dapat membantu manajemen dalam mengevaluasi kinerja dan dampak keputusan terhadap keuangan.
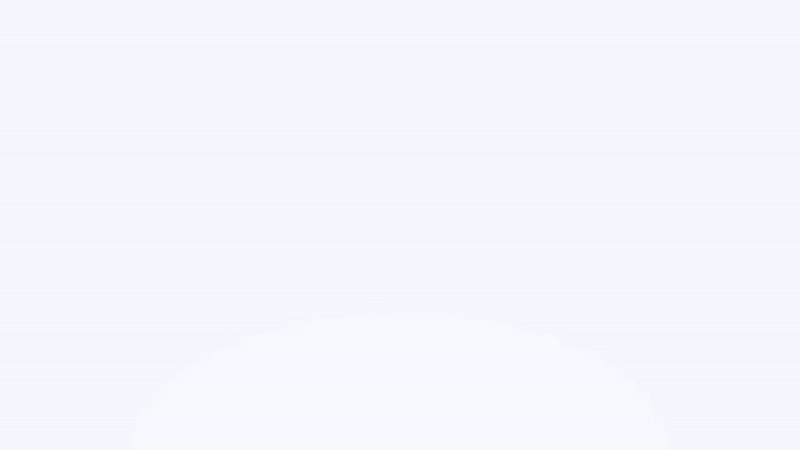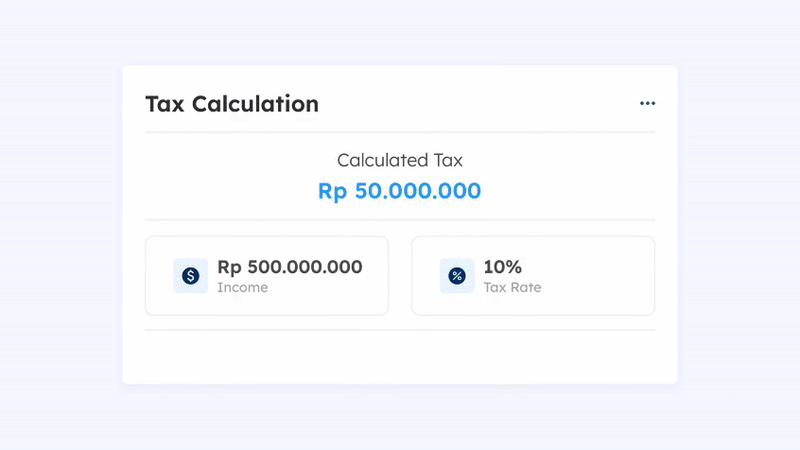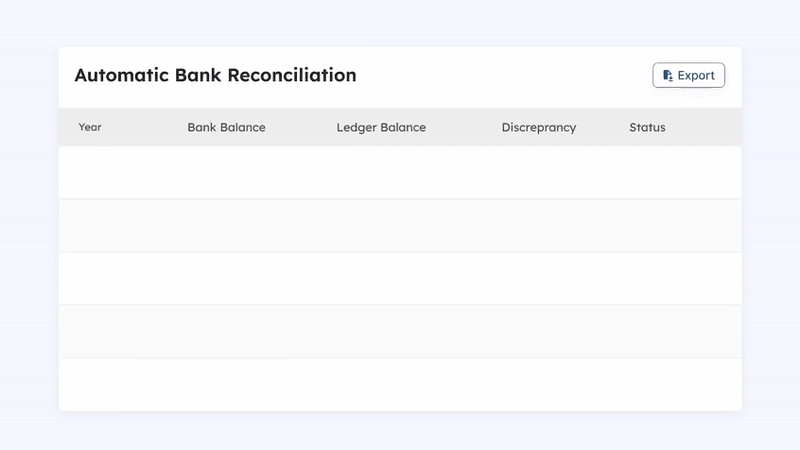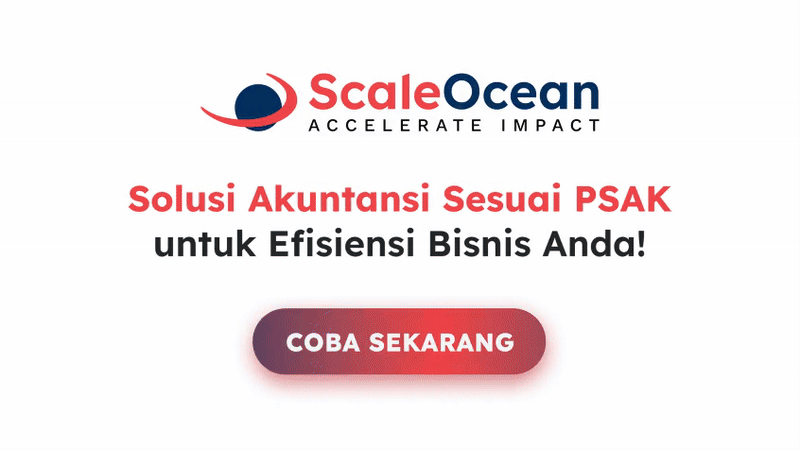
- Automatic Tax Calculation: Membantu dalam menghitung pajak berdasarkan konfigurasi dan ketentuan yang ditetapkan oleh perusahaan sekaligus meminimalkan usaha manual dalam mencatat transaksi terkait pajak.
- Bank Reconciliation: Memfasilitasi pencocokan transaksi dalam buku keuangan dengan laporan bank agar tim dapat mengidentifikasi setiap ketidakselarasan dan akurasi dari saldo.
Kesimpulan
Cost-benefit analysis mengevaluasi kelayakan proyek secara sistematis melalui perbandingan antara estimasi manfaat dan seluruh pengeluaran yang timbul. Metode ini menyajikan landasan data yang kuat bagi pimpinan dalam menentukan potensi keuntungan dari setiap rencana investasi secara akurat. Penerapan analisis ini menjamin setiap pengeluaran modal tetap selaras dengan target pertumbuhan bisnis jangka panjang.
Modul Akuntansi ScaleOcean Atlas mengotomatiskan penyusunan laporan evaluasi tersebut melalui integrasi data finansial dan operasional perusahaan secara real-time. Sistem ini menyediakan visibilitas arus kas yang transparan guna mendukung pengambilan keputusan investasi yang lebih rasional bagi manajemen. Penggunaan platform digital ini secara konsisten mampu meningkatkan efisiensi operasional organisasi hingga 75 persen.
Dengan infrastruktur teknologi yang stabil, Anda dapat dengan mudah memastikan skalabilitas bisnis Anda hingga dua puluh tahun kedepan karena fitur-fitur yang mudah disesuaikan. Anda memiliki kesempatan untuk menjadwalkan konsultasi dengan tim ScaleOcean agar Anda bisa mengenal fitur-fiturnya dan sekaligus mengoptimalkan pengaturan pelaporan keuangan perusahaan Anda.
FAQ:
1. Apa yang dimaksud dengan cost benefit analysis?
Analisis Biaya dan Manfaat (Cost-Benefit Analysis) adalah metode untuk mengevaluasi kelayakan suatu proyek atau keputusan dengan membandingkan total biaya yang dibutuhkan dengan manfaat yang diharapkan.
2. Apa saja tahapan dalam analisis biaya-manfaat (CBA)?
Tahapan CBA dimulai dengan menyusun kerangka analisis, menetapkan tujuan dan ruang lingkup proyek, serta menentukan perspektif evaluasi. Selanjutnya, mengidentifikasi biaya dan manfaat, menilai dalam satuan moneter, dan menggunakan teknik diskonto. Tahap terakhir adalah membandingkan total biaya dengan manfaat untuk menilai kelayakan proyek.
3. Apa saja kekurangan dari analisis biaya-manfaat (CBA)?
Kekurangan CBA meliputi kesulitan mengukur manfaat tidak berwujud, ketergantungan pada data akurat, dan ketidakefektifan untuk proyek jangka panjang dengan variabel sulit diprediksi. Selain itu, CBA sering mengabaikan aspek sosial dan budaya yang tidak dapat diukur secara moneter.
4. Apa tujuan utama dari analisis biaya-manfaat (CBA)?
Tujuan utama dari CBA adalah untuk memastikan bahwa manfaat yang diperoleh dari suatu keputusan atau proyek lebih besar daripada biaya yang dikeluarkan. Hal ini membantu membuat keputusan yang lebih rasional dan efisien dengan membandingkan biaya dan manfaat secara sistematis.