Tahukah Anda bahwa kondisi kesehatan keuangan perusahaan sangatlah penting untuk keberlangsungan operasional perusahaan? Dengan keuangan yang bermasalah, perusahaan akan sulit untuk bekerja secara efektif kedepannya. Maka dari itu, apakah Anda yakin bahwa kondisi keuangan perusahaan Anda baik-baik saja?
Anda mungkin merasa bisnis berjalan lancar tanpa laporan arus kas yang tepat, tetapi potensi risiko tersembunyi selalu hadir seperti masalah likuiditas atau ketidakmampuan memenuhi kewajiban finansial. Salah satu cara untuk menghindari risiko tersebut adalah dengan menggunakan laporan arus kas metode tidak langsung yang memberikan gambaran yang lebih jelas tentang kondisi keuangan Anda.
Demikian, artikel ini bertujuan untuk memberikan pemahaman mendalam mengenai penggunaan metode ini dalam penyusunan laporan arus kas. Artikel akan membahas manfaat, tantangan, langkah-langkah praktis dalam menyusun laporan arus kas metode tidak langsung, serta penggunaan teknologi seperti software akuntansi di Indonesia yang akan mempermudah proses.
1. Pengertian Arus Kas Tidak Langsung
Arus kas tidak langsung adalah metode yang digunakan untuk menyusun laporan keuangan bisnis dari laba bersih yang tercatat dalam laporan laba rugi. Laba bersih ini kemudian disesuaikan dengan perubahan dalam akun neraca seperti piutang, persediaan, dan utang usaha untuk menentukan kas bersih dari aktivitas operasi.
Metode ini sangat berguna karena memberikan gambaran yang lebih realistis tentang bagaimana perubahan dalam akun neraca mempengaruhi kas yang dihasilkan. Keuntungan menggunakan metode ini adalah kemampuannya untuk menggambarkan kondisi keuangan perusahaan dengan cara yang lebih lengkap sehingga memberikan informasi yang lebih berguna bagi pemilik bisnis dalam mengambil keputusan strategis.
Selain itu, metode ini sangat cocok digunakan dalam akuntansi basis Accrual, di mana pendapatan dan biaya dicatat saat transaksi terjadi, bukan saat kas diterima atau dibayarkan. Pendekatan ini memberikan wawasan lebih dalam tentang arus kas yang sebenarnya dibandingkan hanya mengandalkan laporan laba rugi.
2. Komponen Utama dalam Laporan Arus Kas Tidak Langsung
Laporan arus kas metode tidak langsung terdiri dari beberapa komponen utama yang perlu dipahami dengan baik. Komponen-komponen ini membantu pemilik bisnis untuk menganalisis arus kas perusahaan dengan lebih efektif.
a. Aktivitas Operasional
Pada bagian ini, laporan arus kas tidak langsung melakukan penyesuaian terhadap laba bersih. Misalnya, penambahan kembali beban non-kas seperti depresiasi dan amortisasi serta penyesuaian terhadap keuntungan atau kerugian dari penjualan aset tetap. Penyesuaian ini membantu menggambarkan lebih jelas berapa banyak kas yang benar-benar dihasilkan dari kegiatan operasional.
b. Aktivitas Investasi
Aktivitas investasi mencakup arus kas dari pembelian dan penjualan aset tetap serta investasi dalam surat berharga dan aset jangka panjang lainnya. Arus kas yang tercatat pada bagian ini memberi gambaran mengenai bagaimana perusahaan mengelola dana untuk pertumbuhan jangka panjang.
c. Aktivitas Pendanaan
Aktivitas pendanaan meliputi penerimaan kas dari penerbitan saham atau utang, serta pembayaran dividen dan pelunasan utang jangka panjang. Dengan menganalisis bagian ini, pemilik bisnis dapat memahami bagaimana perusahaan mengelola pendanaan eksternal dan pembayaran kewajiban jangka panjang.
3. Manfaat Laporan Arus Kas Tidak Langsung
Laporan arus kas metode tidak langsung memiliki berbagai manfaat yang dapat membantu pemilik bisnis dalam mengelola keuangan perusahaan. Salah satu dari manfaat tersebut adalah kemampuannya untuk memberikan gambaran yang jelas tentang bagaimana laba bersih berhubungan dengan kas yang dihasilkan dari aktivitas operasional.
Selain itu, laporan arus kas tidak langsung mempermudah pemahaman mengenai perubahan arus kas selama periode tertentu. Penyesuaian terhadap perubahan dalam akun neraca, seperti piutang, persediaan, dan utang memungkinkan untuk mendapatkan gambaran yang lebih akurat mengenai bagaimana perubahan tersebut mempengaruhi kas yang tersedia. Analisis ini juga membantu mengidentifikasi kemungkinan terjadinya selisih kas yang perlu ditelusuri penyebabnya.
Dengan informasi yang dimiliki tersebut, pemilik bisnis dapat lebih mudah memahami apakah perusahaan benar-benar menghasilkan kas yang cukup untuk mendukung operasionalnya. Perusahaan juga dapat membuat keputusan yang lebih tepat mengenai pengelolaan arus kas, termasuk dalam hal perencanaan investasi atau pembayaran utang.
4. Tantangan dalam Penyusunan Laporan Arus Kas Tidak Langsung
Meskipun laporan arus kas metode tidak langsung memiliki banyak manfaat, penyusunannya juga dapat menghadirkan beberapa tantangan. Salah satunya adalah kebutuhan akan data yang akurat dan lengkap. Tanpa data yang valid, laporan arus kas yang dihasilkan bisa menjadi tidak akurat dan menyesatkan yang dapat merugikan keputusan keuangan perusahaan.
Selain itu, penyesuaian terhadap perubahan akun neraca yang kompleks juga bisa menjadi tantangan. Misalnya, perubahan dalam piutang usaha, persediaan, atau utang usaha membutuhkan pemahaman yang mendalam mengenai laporan keuangan perusahaan. Penyesuaian yang tidak tepat atau tidak lengkap dapat menghasilkan laporan arus kas yang tidak mencerminkan kondisi keuangan yang sesungguhnya.
5. Perbedaan antara Metode Langsung dan Tidak Langsung
Terdapat perbedaan mendasar antara metode langsung dan tidak langsung dalam penyusunan laporan arus kas. Memahami perbedaan tersebut akan membuat perusahaan lebih mengetahui pemilihan metode yang tepat sesuai dengan kebutuhan bisnis. Berikut adalah penjelasan dari perbedaan tersebut :
a. Pencatatan Transaksi
Metode Langsung: Mencatat setiap transaksi kas masuk dan keluar secara langsung, tanpa melalui perhitungan laba bersih terlebih dahulu. Setiap aktivitas penerimaan dan pengeluaran kas dicatat secara terperinci.
Metode Tidak Langsung: Dimulai dari laba bersih yang tercatat dalam laporan laba rugi, kemudian dilakukan penyesuaian terhadap perubahan akun neraca untuk menentukan arus kas operasional.
b. Tingkat Kesederhanaan
Metode Langsung: Lebih mudah dipahami karena menunjukkan arus kas perusahaan secara eksplisit berdasarkan transaksi yang terjadi.
Metode Tidak Langsung: Lebih kompleks karena memerlukan rekonsiliasi antara laba bersih dengan perubahan aset dan kewajiban di neraca sebelum menghasilkan laporan arus kas.
c. Sumber Data yang Digunakan
Metode Langsung: Menggunakan data transaksi kas harian, seperti penerimaan dari pelanggan dan pembayaran ke pemasok, untuk menyusun laporan arus kas.
Metode Tidak Langsung: Menggunakan data dari laporan laba rugi serta perubahan dalam akun neraca, seperti penyusutan, piutang usaha, dan utang dagang.
d. Keakuratan dan Transparansi Informasi
Metode Langsung: Memberikan gambaran yang lebih transparan mengenai arus kas operasional karena setiap transaksi kas dicatat secara rinci.
Metode Tidak Langsung: Meskipun tidak menunjukkan transaksi kas secara langsung, metode ini memberikan analisis mendalam tentang bagaimana laba bersih dikonversi menjadi arus kas.
e. Kemudahan Implementasi dan Kepatuhan terhadap Standar Akuntansi
Metode Langsung: Memerlukan pencatatan yang lebih rinci, sehingga lebih sulit diterapkan dalam praktik, terutama untuk perusahaan besar dengan banyak transaksi.
Metode Tidak Langsung: Lebih umum digunakan karena lebih mudah dalam pelaporan keuangan dan sesuai dengan standar akuntansi yang berlaku di banyak perusahaan.
6. Cara Penyusunan Laporan Arus Kas Tidak Langsung
Menyusun laporan arus kas metode tidak langsung melibatkan beberapa langkah penting yang perlu diikuti secara berurutan. Langkah-langkah tersebut akan harus diikuti dengan saksama agar menjamin struktur dan proses pengerjaan yang baik. Simak baik-baik cara penyusunannya :
a. Mulai dengan Laba Bersih
Langkah pertama adalah mengambil laba bersih yang tercatat dalam laporan laba rugi. Laba bersih ini menjadi dasar untuk menghitung kas bersih yang dihasilkan dari aktivitas operasional.
b. Penyesuaian Non-Kas
Beban non-kas seperti depresiasi dan amortisasi perlu ditambahkan kembali karena tidak melibatkan pengeluaran kas. Selain itu, keuntungan atau kerugian dari penjualan aset tetap juga harus disesuaikan.
c. Perubahan dalam Aset dan Kewajiban Lancar
Selanjutnya, perlu dilakukan penyesuaian terhadap perubahan dalam akun piutang usaha, persediaan, dan utang usaha. Perubahan ini dapat mempengaruhi kas yang tersedia dan harus dihitung dengan teliti.
d. Aktivitas Investasi dan Pendanaan
Terakhir, silahkan mencatat arus kas dari pembelian dan penjualan aset tetap, penerimaan dari penerbitan saham atau utang dan pembayaran dividen, serta investasi lainnya.
7. Strategi Penulisan Laporan Arus Kas dengan Software Akuntansi ScaleOcean
Meskipun sudah mengetahui langkah-langkah yang tepat dalam menyusun laporan arus kas tidak langsung, itu saja masih belum cukup karena proses membutuhkan strategi yang baik. Untuk menjunjung strategi yang efektif, perusahaan bisa menggunakan aplikasi pembukuan bisnis yang sudah terotomatisasi.
Demikian, salah satu software akuntansi terbaik di Indonesia yang dapat digunakan adalah ScaleOcean. Alasan mengapa ScaleOcean banyak digunakan adalah karena all-in-one solution dengan 200+ modul dan 1000+ fitur spesifik sehingga memudahkan pelacakan perubahan dalam akun aset, kewajiban, dan ekuitas, yang menjadi dasar dalam metode tidak langsung.
Terima kasih kepada sistem auto-pilotnya, software akuntansi ScaleOcean dapat mengubah laporan laba rugi menjadi laporan arus kas, dengan perhitungan otomatis untuk penyesuaian penyusutan, perubahan piutang, utang usaha, dan persediaan yang sudah tersinkronisasi dengan modul lain. Jika tertarik, ScaleOcean menyediakan demo gratis bagi para calon klien untuk merasakan operasional software tersebut secara langsung.
Berikut adalah fitur-fitur unggulan dari software akuntansi ScaleOcean yang akan membantu pembuatan laporan arus kas metode tidak langsung :
General Ledger – Mencatat semua transaksi keuangan perusahaan dalam satu sistem terpusat, termasuk pencatatan perubahan aset, kewajiban, dan ekuitas. Informasi ini menjadi dasar utama dalam penyusunan laporan arus kas metode tidak langsung.
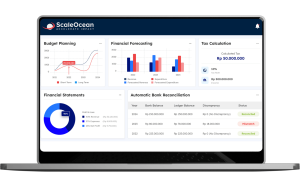
Cash Flow Statement – Menghasilkan laporan arus kas metode tidak langsung secara otomatis berdasarkan data dari laporan laba rugi dan perubahan akun neraca. Sistem juga memisahkan arus kas dari aktivitas operasional, investasi, dan pendanaan untuk analisis lebih mendalam.
Accounts Payable – Mengelola daftar utang perusahaan dan mencatat semua kewajiban pembayaran kepada vendor atau supplier. Setiap transaksi utang yang dibayarkan akan secara otomatis tercatat dalam arus kas keluar, sehingga laporan keuangan selalu akurat.
Accounts Receivable – Memantau dan mengelola piutang pelanggan dengan mencatat semua pembayaran masuk yang berdampak pada arus kas. Sistem juga dapat memberikan peringatan jika ada keterlambatan pembayaran yang dapat mempengaruhi likuiditas perusahaan.
Depreciation & Amortization – Mengotomatiskan perhitungan penyusutan aset tetap dan amortisasi biaya yang menjadi bagian dari penyesuaian dalam metode tidak langsung. Sistem memastikan bahwa beban non-kas ini tercatat dalam laporan laba rugi tanpa mengurangi saldo kas secara nyata.
Bank Reconciliation – Memungkinkan rekonsiliasi otomatis antara transaksi keuangan dalam sistem dengan laporan rekening bank. Fitur ini membantu memastikan bahwa semua arus kas yang dicatat di dalam software sesuai dengan data aktual yang terjadi di bank.
8. Kesimpulan
Laporan arus kas metode tidak langsung merupakan alat penting dalam menganalisis keuangan perusahaan. Dengan menggunakan metode ini, pemilik bisnis dapat memperoleh gambaran yang lebih jelas mengenai bagaimana laba bersih berhubungan dengan kas yang dihasilkan dari aktivitas operasional.
Penyusunan laporan ini memang membutuhkan ketelitian dan data yang tepat, namun dengan dukungan teknologi seperti software akuntansi ScaleOcean, proses ini dapat dilakukan dengan lebih efisien dan akurat. Dengan memahami laporan arus kas, Anda dapat membuat keputusan yang lebih baik untuk pertumbuhan perusahaan yang lebih sehat.