Untuk mengetahui seluruh laporan keuangan yang dibuat sesuai atau tidak, operasional akuntansi perusahaan harus menyusun laporan khusus, yang disebut dengan jurnal penyesuaian. Pengertian dokumen ini sendiri akan kita bahas secara mendalam di artikel kali ini.
Dalam akuntansi, jurnal penyesuaian berperan krusial untuk menjamin laporan keuangan perusahaan menggambarkan kondisi keuangan sesungguhnya dan mematuhi standar akuntansi yang berlaku. Di artikel ini, kami akan mengulas apa itu jurnal penyesuaian, fungsi, tujuan dan berbagai jenisnya untuk dikelola akuntansi perusahaan. Simak penjelasan berikut!
Key Takeaways
Jurnal penyesuaian adalah jurnal yang mencatat perubahan saldo akun pada akhir periode akuntansi agar saldo akhir mencerminkan kondisi nyata dan laporan keuangan tepat.
Fungsi jurnal penyesuaian: Mencatat pendapatan dan beban belum dicatat, memastikan saldo akun akurat, mendukung laporan keuangan tepat, serta menerapkan prinsip akrual.
Jurnal penyesuaian adalah sebuah catatan akuntansi yang disusun pada akhir suatu periode untuk memastikan kebenaran saldo akun sebelum disusunnya laporan keuangan. Tujuannya adalah untuk memperbaiki segala kesalahan pencatatan dan memisahkan transaksi pada periode yang benar.
Dalam konteks akuntansi, transaksi reversal artinya pembatalan pencatatan suatu transaksi yang telah dilakukan sebelumnya, yang seringkali merupakan bagian dari proses perbaikan ini.
Dokumen ini penting untuk mengetahui secara jelas bagaimana kondisi keuangan perusahaan Anda, dan bagaimana kinerja setiap pengelolaan operasional sebenarnya. Melalui pencatatan jurnal finansial ini, Anda bisa mencatat pendapatan dan beban pada periode yang benar, dan sesuai dengan prinsip akuntansi perusahaan yang berlaku.
Pada dasarnya, dokumen ini disusun untuk memperbaiki atau memperbarui saldo dalam akun laporan keuangan perusahaan yang tidak sesuai dengan kenyataan di akhir periode akuntansi. Melalui detail informasi yang tepat, perusahaan dapat meningkatkan transparansi laporan keuangannya, yang pada gilirannya meningkatkan kepercayaan investor, kreditor, dan pihak-pihak terkait lainnya.
Fungsi dan Tujuan Jurnal Penyesuaian
Berdasarkan pengertian jurnal penyesuaian, pembuatan jurnal ini adalah proses penting yang akan membantu perusahaan memastikan laporan keuangan bisnis yang menggambanrkan kondisi sebenarnya. Tanpa dokumen ini, Anda bisa mengalami kesulitan dalam menghitung laba atau aset dengan akurat. Berikut fungsi dan tujuan utamanya:
1. Fungsi Jurnal Penyesuaian
Mencatat Biaya dan Pendapatan yang Terjadi: Mengakui biaya yang telah terjadi namun belum dibayar dan pendapatan yang telah diterima namun belum dicatat.
Menyusun Laporan Keuangan yang Tepat Waktu: Memastikan laporan disusun dengan benar dan tepat waktu, sehingga relevan untuk pengambilan keputusan.
Memastikan Kepatuhan terhadap Standar Akuntansi: Pencatatan yang sesuai dengan prinsip akuntansi yang berlaku umum (GAAP) atau standar internasional seperti International Financing Reporting Standards (IFRS).
Mengoptimalkan Proses Perencanaan Keuangan: Menyediakan data yang akurat untuk analisis lebih lanjut dalam perencanaan dan pengelolaan keuangan perusahaan.
2. Tujuan Jurnal Penyesuaian:
Mengakui pendapatan dan beban yang belum tercatat: Jurnal penyesuaian akan merekam pendapatan yang sudah menjadi hak perusahaan meski belum diterima, serta beban yang telah menjadi kewajiban meski belum dibayar. Hal ini juga mencakup pencatatan piutang tak tertagih yang mungkin perlu disesuaikan agar mencerminkan nilai yang realistis.
Menyajikan saldo akun sesuai kondisi sebenarnya: Jurnal ini memastikan saldo akhir akun aset, kewajiban, pendapatan, dan beban mencerminkan keadaan sesungguhnya pada akhir periode.
Dasar akurat untuk laporan keuangan: Dengan melakukan penyesuaian, neraca, laporan laba rugi, dan laporan perubahan modal dapat disusun lebih tepat dan relevan.
Kepatuhan pada prinsip akrual: Jurnal ini membantu mengakui pendapatan dan beban pada saat transaksi terjadi, bukan saat kas diterima atau disalurkan.
Akun yang cenderung Menggunakan Jurnal Penyesuaian
Isi jurnal penyesuaian bervariatif sesuai dengan situasi kondisi keuangan, serta juga skala perusahaan. Namun, terdapat beberapa akun yang umum dicantum di dalam jenis jurnal tersebut, yakni adalah sebagai berikut:
Akun Beban Dibayar di Muka: Digunakan untuk menyesuaikan beban yang sudah dibayar tetapi belum sepenuhnya digunakan pada periode berjalan.
Akun Pendapatan Diterima di Muka: Digunakan untuk mencatat pendapatan yang sudah diterima tetapi belum sepenuhnya diperoleh pada periode berjalan.
Akun Beban yang Perlu Dibayar: Digunakan untuk mengakui biaya yang sudah terjadi namun belum dibayar pada periode berjalan.
Akun Piutang Pendapatan: Digunakan untuk mencatat pendapatan yang sudah diperoleh tetapi belum ditagih dari pelanggan.
Akun Rugi Piutang: Digunakan untuk menyesuaikan nilai piutang yang kemungkinan tidak dapat tertagih.
Akun Perlengkapan: Digunakan untuk menyesuaikan nilai perlengkapan yang telah digunakan selama periode berjalan.
Kapan Perusahaan Harus Membuat Jurnal Penyesuaian?
Penyusunan jurnal penyesuaian dalam perusahaan harus dilakukan dengan tepat dan sesuai agar tidak ada kekeliruan di masa mendatang. Untuk itu, penyusunan harus dilakukan di waktu yang tepat dan tertentu agar agar laporan keuangan perusahaan tetap akurat. Berikut adalah beberapa waktu yang tepat untuk membuat dokumen ini dengan tepat:
1. Pada Akhir Periode Akuntansi
Jurnal perlu dibuat saat menutup periode akuntansi, seperti akhir bulan, kuartal, atau tahu untuk memastikan semua pendapatan dan biaya yang terjadi selama periode tersebut tercatat dengan benar. Proses ini mencakup akrual pendapatan dan biaya yang belum dicatat, seperti biaya bunga atau pendapatan yang diterima di muka. Ketika proses penyesuaian selesai, maka semua jurnal dapat direkapitulasi.
2. Saat Terjadi Perubahan dalam Estimasi Akuntansi
Jika perusahaan Anda mengalami perubahan selama estimasi akuntansi, seperti estimasi penyisihan piutang tak tertagih atau jurnal penghapusan piutang, maka jurnal harus dilakukan. Dokumen ini akan membantu agar laporan keuangan mencerminkan kondisi yang lebih realistis berdasarkan perhitungan terkini.
3. Ketika Ada Transaksi yang Tidak Tercatat
Jurnal juga harus disusun saat transaksi terjadi namun belum tercatat di buku besar. Contohnya, jika Anda menerima pembayaran dari pelanggan setelah periode akuntansi berakhir, namun belum ada pencatatan, maka jurnal koreksi diperlukan untuk mengakui pendapatan tersebut.
4. Setelah Proses Audit Internal
Setelah dilakukan audit internal, biasanya sering ditemukan transaksi yang perlu disesuaikan. Perusahaan mungkin menemukan kesalahan pencatatan atau adanya akun yang perlu diperbarui. Oleh karena itu, pembuatan dokumen ini dilakukan untuk memastikan kesesuaian dan akurasi laporan keuangan setelah audit dilakukan.
Untuk mengoptimalkan prosesnya, Anda bisa menggunakan metode basis akrual untuk memastikan bahwa transaksi dicatat saat terjadi, bukan saat kas diterima atau dibayar. Dengan menggunakan accrual basis, perusahaan dapat memastikan laporan keuangan lebih akurat dan mencerminkan kondisi keuangan yang sesungguhnya.
5. Saat Menghadapi Transaksi Non-Kas
Jurnal penyesuaian juga harus disusun saat ada transaksi non-kas, seperti utang piutang atau penyusutan aset tetap. Transaksi ini sering kali tidak melibatkan arus kas langsung, namun tetap perlu dicatat untuk mencerminkan siklus akuntansi yang lancar dan kondisi keuangan yang akurat.
Cara Membuat Jurnal Penyesuaian
Membuat jurnal penyesuaian memastikan laporan keuangan mencerminkan kondisi keuangan yang sebenarnya. Proses ini melibatkan identifikasi transaksi, analisis akun, dan perhitungan yang tepat. Berikut adalah langkah-langkah yang perlu dilakukan untuk membuat jurnal penyesuaian dengan akurat:
1. Identifikasi Transaksi yang Memerlukan Penyesuaian
Langkah pertama adalah menentukan transaksi yang belum tercatat atau yang perlu disesuaikan. Misalnya, pendapatan yang sudah diperoleh namun belum tercatat, atau biaya yang belum dibayar. Hal ini penting agar laporan keuangan mencerminkan kondisi yang sebenarnya.
2. Menganalisis Akun yang Terpengaruh
Setelah transaksi diidentifikasi, tentukan akun mana yang perlu disesuaikan, baik untuk debit maupun kredit. Fokus pada akun yang terhubung langsung dengan transaksi yang perlu disesuaikan. Analisis ini memastikan tidak ada akun yang terlewat.
3. Menghitung Jumlah Penyesuaian
Hitung jumlah yang diperlukan untuk penyesuaian, seperti penghitungan penyusutan atau biaya terutang. Gunakan data yang akurat untuk menentukan nilai yang harus dicatat. Dalam kasus penyusutan aset tetap, perhitungan ini juga akan menambah saldo akumulasi penyusutan pada periode berjalan. Sehingga, perhitungan yang tepat adalah kunci untuk penyesuaian yang efektif.
4. Membuat Jurnal Penyesuaian
Buatlah jurnal yang mencatat transaksi yang sudah dianalisis. Tentukan debit dan kredit yang sesuai untuk mencatat penyesuaian dan pastikan semua transaksi yang terpengaruh tercatat dalam jurnal penyesuaian ini. Jangan lupa untuk membuat jurnal pembalik di periode berikutnya untuk mengembalikan penyesuaian yang sifatnya sementara, sehingga tidak mengganggu laporan keuangan periode berikutnya.
5. Memeriksa dan Menerapkan Jurnal Penyesuaian
Periksa kembali jurnal penyesuaian untuk memastikan tidak ada kesalahan dalam perhitungan. Setelah dipastikan benar, terapkan jurnal tersebut dalam sistem akuntansi. Hal ini akan memastikan laporan keuangan sesuai dengan kondisi keuangan nyata.
Contoh-contoh Jurnal Penyesuaian
Pada akhir periode akuntansi, perusahaan melakukan penyesuaian agar laporan keuangan mencerminkan transaksi yang sebenarnya. Penyesuaian dilakukan pada akun persediaan, terutama pada perusahaan yang memakai sistem inventaris periodik. Berikut contoh jurnal penyesuaian yang digunakan untuk memastikan akurasi, relevansi, dan kepatuhan prinsip akrual serta standar akuntansi:
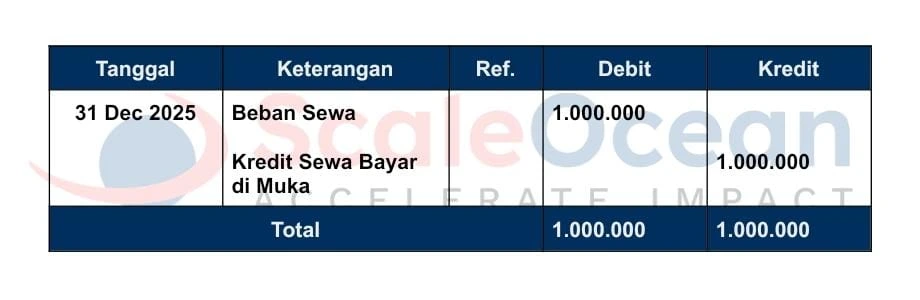
1. Akun Beban Bayar di Muka
Bayangkan perusahaan membayar sewa gedung Rp12.000.000 untuk 12 bulan di awal tahun. Setiap bulan, perusahaan harus menyesuaikan beban sewa sebesar Rp1.000.000. Berikut adalah contoh entri jurnalnya:
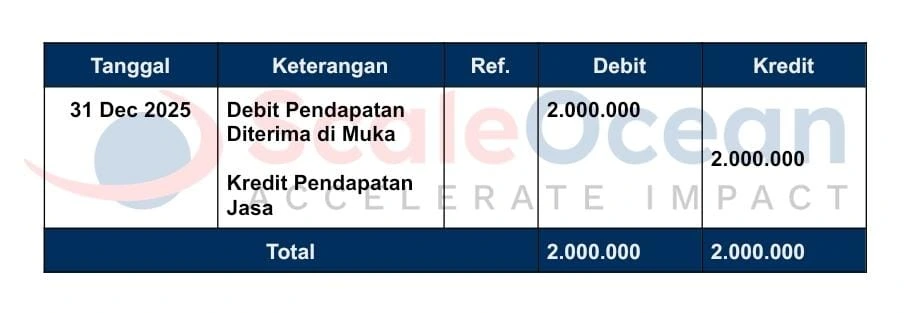
2. Akun Pendapatan Diterima di Muka
Perusahaan menerima Rp6.000.000 untuk jasa konsultasi yang akan diberikan selama 3 bulan berikutnya. Setiap bulan, revenue yang sudah diperoleh dicatat. Berikut adalah contoh entri jurnalnya:
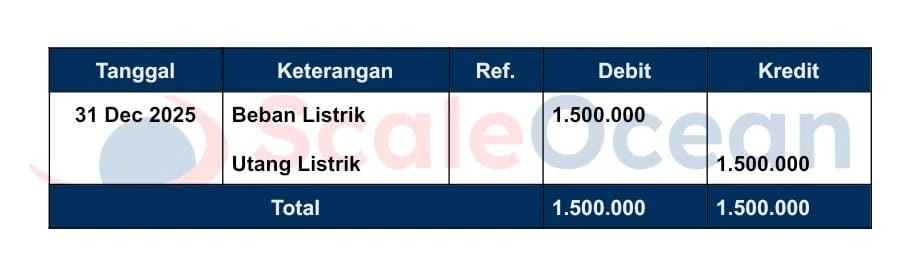
3. Akun Beban yang Perlu Dibayar
Perusahaan menerima tagihan listrik Rp1.500.000 untuk bulan Desember, namun dibayar Januari berikutnya. Expense yang perlu dibayar harus dicatat di bulan Desember. Berikut adalah contoh entri jurnalnya:
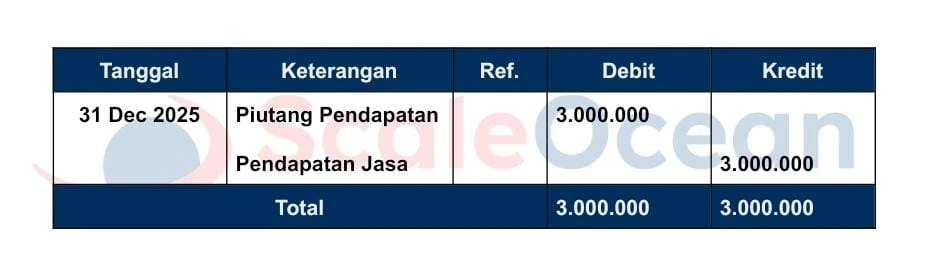
4. Akun Piutang Pendapatan
Perusahaan telah memberikan jasa senilai Rp3.000.000 tetapi tagihan dikirim bulan berikutnya. Pendapatan tetap harus dicatat pada periode jasa diberikan. Berikut adalah contoh entri jurnalnya:
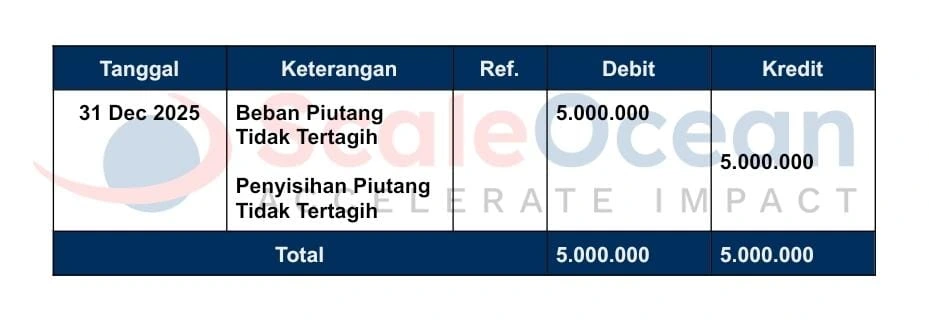
5. Akun Rugi Piutang
Perusahaan memperkirakan sebagian piutang Rp5.000.000 tidak tertagih. Estimasi kerugian dicatat untuk menjaga keakuratan laporan keuangan. Berikut adalah contoh entri jurnalnya:
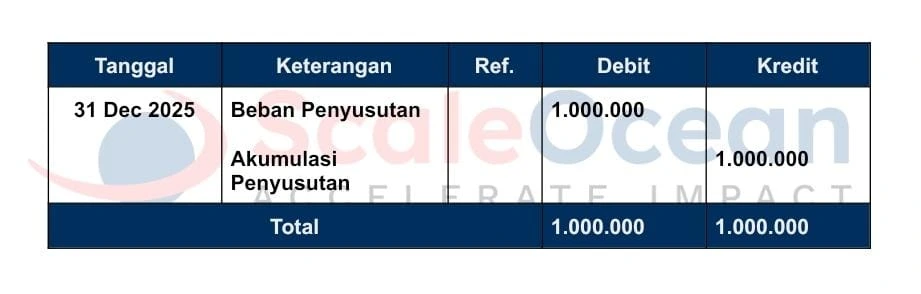
6. Akun Penyusutan Aktiva Tetap
Perusahaan memiliki mesin senilai Rp60.000.000 dengan umur 5 tahun. Beban penyusutan tiap bulan adalah Rp1.000.000. Berikut adalah contoh entri jurnalnya:
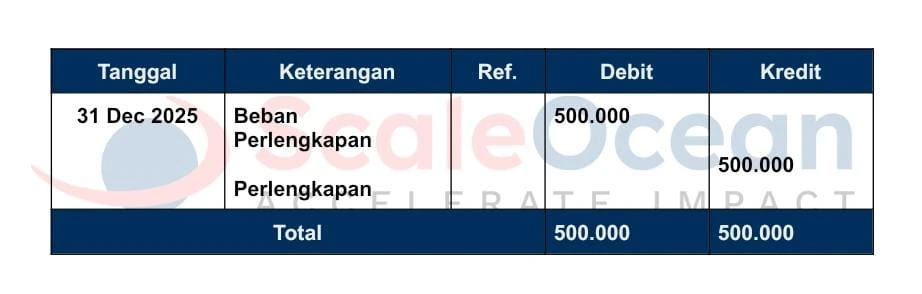
7. Akun Perlengkapan
Perusahaan memiliki perlengkapan kantor senilai Rp2.000.000, dan selama bulan ini terpakai Rp500.000. Berikut adalah contoh entri jurnalnya:
Dari artikel ini mengenai pengertian jurnal penyesuaian, serta jenis, fungsi dan tujuan, hingga bagaimana membuat dan contohnya, kita bisa menyimpulkan bahwa penting bagi akuntansi perusahaan untuk menyusun dokumen dengan tepat dan akurat untuk memastikan bahwa laporan keuangan yang dihasilkan apakah mencerminkan kondisi keuangan yang sebenarnya atau tidak.
Setelah mengetahui apa itu jurnal penyesuaian dan pentingnya dilakukan terhadap transaksi-transaksi yang dilakukan selama periode tertentu, perusahaan bisa mengelola akuntansi bisnis dengan lebih akurat. dan dengan penyusunannya yang rutin Anda bisa menjaga integritas dan keandalan laporan keuangan di perusahaan.
FAQ:
1. Apa yang dimaksud dengan jurnal penyesuaian?
Jurnal penyesuaian adalah entri yang dibuat pada akhir periode akuntansi untuk menyesuaikan saldo akun-akun tertentu. Tujuannya adalah memastikan laporan keuangan mencerminkan kondisi yang akurat, dengan mengakui pendapatan dan beban yang terjadi selama periode sesuai prinsip akuntansi akrual.
2. Apa saja akun yang perlu jurnal penyesuaian?
Apa saja akun yang perlu jurnal penyesuaian?
Terdapat lima tipe akun yang memerlukan penyesuaian, yaitu:
1. Beban dibayar di muka (prepaid expense)
2. Pendapatan diterima di muka (prepaid revenue)
3. Beban terutang (accrued expense)
4. Pendapatan terutang (accrued revenue)
5. Penyusutan (depreciation)
Akun-akun ini perlu disesuaikan agar laporan keuangan mencerminkan kondisi yang akurat.
3. Apa yang dicatat di jurnal penyesuaian?
Jurnal penyesuaian digunakan untuk mencatat transaksi atau peristiwa yang belum tercatat dalam jurnal umum pada akhir periode. Jurnal ini dibuat untuk mengubah saldo akun agar mencerminkan jumlah yang sebenarnya, memastikan laporan keuangan akurat dan sesuai dengan kondisi yang sebenarnya.
4. Bagaimana cara membuat jurnal penyesuaian?
Untuk membuat jurnal penyesuaian, mulai dengan membuat neraca saldo yang belum disesuaikan. Selanjutnya, analisis akun untuk menemukan transaksi yang belum tercatat atau tidak sesuai. Setelah itu, buat entri jurnal penyesuaian dengan mencatat debit dan kredit sesuai dengan penyesuaian yang diperlukan pada akun-akun tersebut.




 Key Takeaways